Anbieter finden


Betreuung finden

Services nutzen


Artikel

Die Diagnose Pflegebedürftigkeit verändert von einem Tag auf den anderen das gesamte Leben. Neben den emotionalen, physischen und organisatorischen Herausforderungen rückt für viele Senioren und deren Angehörige sofort eine drängende, oft angstbesetzte Frage in den Fokus: Wer soll das alles bezahlen? Die gesetzliche Pflegeversicherung in Deutschland ist historisch und strukturell als reine Teilkaskoversicherung konzipiert. Das bedeutet, sie übernimmt bewusst nur einen Teil der anfallenden Pflegekosten. Besonders bei einer vollstationären Unterbringung in einem Pflegeheim, aber auch bei einer intensiven häuslichen Betreuung, bleibt ein enormer Eigenanteil bestehen, der schnell die eigene Rente und die Ersparnisse übersteigt. Eine private Pflegezusatzversicherung soll genau diese finanzielle Lücke schließen und das hart erarbeitete Vermögen schützen. Doch wie verhält es sich, wenn Sie bereits das 65. Lebensjahr erreicht haben? Sind die monatlichen Beiträge dann überhaupt noch bezahlbar? Werden Sie trotz eventueller altersbedingter Vorerkrankungen noch von den Versicherungsgesellschaften angenommen? In diesem umfassenden, detaillierten Ratgeber analysieren wir für Sie die Vor- und Nachteile, die Kosten und die genauen Bedingungen. Wir helfen Ihnen bei der entscheidenden Frage, ob sich der späte Abschluss einer privaten Pflegezusatzversicherung für Senioren ab 65 Jahren wirklich noch lohnt.
Um zu verstehen, ob eine private Zusatzversicherung sinnvoll ist, müssen wir zunächst einen schonungslosen Blick auf die aktuelle Pflegesituation in Deutschland werfen. Als die gesetzliche Pflegeversicherung (verankert im elften Buch des Sozialgesetzbuches, kurz SGB XI) im Jahr 1995 eingeführt wurde, war sie niemals dazu gedacht, alle Kosten eines Pflegefalls zu 100 Prozent zu decken. Sie fungiert lediglich als "Teilkaskosystem", das eine Grundsicherung bietet. Den Rest müssen die Pflegebedürftigen selbst tragen.
Die Einstufung der Pflegebedürftigkeit erfolgt durch den Medizinischen Dienst (MD) in fünf sogenannte Pflegegrade. Seit der großen Pflegereform 2017 (dem Pflegestärkungsgesetz II) werden körperliche, geistige und psychische Einschränkungen – wie beispielsweise eine Demenz – endlich gleichrangig bewertet. Je höher der festgestellte Pflegegrad (von 1 für geringe Beeinträchtigungen bis 5 für schwerste Pflegebedürftigkeit mit besonderen Anforderungen an die pflegerische Versorgung), desto höher fallen die Leistungen der gesetzlichen Pflegekasse aus. Dennoch wachsen die Zuschüsse der Kassen nicht im gleichen Tempo wie die tatsächlichen Kosten für Personal, Unterbringung und medizinische Versorgung.
Die demografische Entwicklung in Deutschland verschärft dieses Problem massiv. Die Generation der sogenannten Babyboomer geht in den Ruhestand, die Lebenserwartung steigt dank des medizinischen Fortschritts kontinuierlich an, und gleichzeitig herrscht ein eklatanter Fachkräftemangel in der Pflegebranche. Um den Pflegeberuf attraktiver zu machen, wurden in den letzten Jahren wichtige Gesetze zur Tariftreue verabschiedet, die Pflegekräfte besser entlohnen. Diese dringend notwendigen Gehaltssteigerungen werden jedoch zu einem großen Teil direkt auf die Pflegebedürftigen umgelegt. Die Folge: Die Zuzahlungen explodieren.
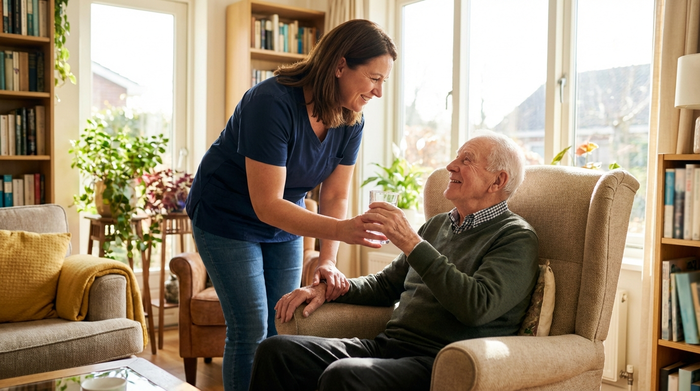
Gute Pflege sichert die Lebensqualität im Alter
Wenn die Pflege zu Hause nicht mehr zu bewältigen ist und ein Umzug in eine vollstationäre Pflegeeinrichtung (Pflegeheim) unumgänglich wird, droht oft der finanzielle Ruin. Die monatliche Rechnung eines Pflegeheims setzt sich aus vier Hauptkomponenten zusammen, die Sie kennen müssen:
Pflegebedingte Aufwendungen: Dies sind die reinen Kosten für die pflegerische Versorgung durch das Fachpersonal. Die Pflegekasse zahlt hierfür je nach Pflegegrad einen festen Zuschuss (z.B. 1.775 Euro bei Pflegegrad 4). Der Betrag, der darüber hinausgeht, ist der sogenannte Einrichtungseinheitliche Eigenanteil (EEE). Dieser EEE ist innerhalb eines Heims für die Pflegegrade 2 bis 5 immer gleich hoch, sodass niemand aus finanziellen Gründen davor Angst haben muss, in einen höheren Pflegegrad hochgestuft zu werden.
Unterkunft und Verpflegung (Hotelkosten): Diese Kosten für das Zimmer, die Heizung, Strom, Wasser sowie alle Mahlzeiten und Getränke müssen vom Pflegebedürftigen komplett selbst getragen werden. Die Pflegekasse beteiligt sich hieran nicht.
Investitionskosten: Pflegeheime legen die Kosten für Instandhaltung, Renovierung, Modernisierung oder den Neubau des Gebäudes auf die Bewohner um. Auch diese Kosten tragen Sie zu 100 Prozent aus eigener Tasche.
Ausbildungsumlage: In vielen Bundesländern wird ein zusätzlicher Betrag erhoben, um die Ausbildung neuer Pflegekräfte zu finanzieren.
Zusammengerechnet ergibt sich daraus der gesamte monatliche Eigenanteil. Aktuelle Auswertungen der Pflegekassen (Stand 2024/2025) zeigen erschreckende Zahlen: Der durchschnittliche Eigenanteil für einen Platz im Pflegeheim liegt bundesweit mittlerweile bei 2.500 Euro bis über 3.000 Euro pro Monat – Tendenz weiter stark steigend. Um die Bewohner etwas zu entlasten, hat der Gesetzgeber Leistungszuschläge nach § 43c SGB XI eingeführt. Diese Zuschüsse steigen mit der Dauer des Heimaufenthalts: Im ersten Jahr übernimmt die Kasse 15 Prozent des pflegebedingten Eigenanteils (EEE), im zweiten Jahr 30 Prozent, im dritten Jahr 50 Prozent und ab dem vierten Jahr 75 Prozent. Wichtig: Dieser Zuschuss gilt nur für den pflegebedingten Anteil, nicht für Unterkunft, Verpflegung oder Investitionskosten. Selbst mit dem höchsten Zuschuss ab dem vierten Jahr verbleibt in der Regel eine monatliche Lücke von 1.500 Euro bis 2.000 Euro, die aus der eigenen Rente oder dem Ersparten bezahlt werden muss. Da die durchschnittliche gesetzliche Rente in Deutschland weit unter diesen Beträgen liegt, wird das Problem offensichtlich.
Die meisten Senioren hegen den verständlichen, tiefen Wunsch, ihren Lebensabend in den vertrauten eigenen vier Wänden zu verbringen. Doch auch die ambulante Pflege ist mit immensen Kosten verbunden, die oft unterschätzt werden. Wenn Angehörige die Pflege übernehmen, zahlt die Pflegekasse ein sogenanntes Pflegegeld (z.B. 599 Euro bei Pflegegrad 3). Kommt ein professioneller ambulanter Pflegedienst ins Haus, können Pflegesachleistungen (z.B. 1.497 Euro bei Pflegegrad 3) abgerechnet werden. Reicht dieser Betrag nicht aus, um die Rechnungen des Pflegedienstes zu begleichen, müssen Sie die Differenz privat bezahlen.
Besonders kostenintensiv wird es, wenn eine ständige Betreuung notwendig ist, die Angehörige nicht leisten können. Hier rückt das Modell der sogenannten 24-Stunden-Pflege (korrekterweise: Betreuung in häuslicher Gemeinschaft) in den Fokus. Dabei zieht eine Betreuungskraft mit in den Haushalt ein, übernimmt die Grundpflege, führt den Haushalt und leistet Gesellschaft. Für eine legale, faire Beschäftigung einer solchen Kraft belaufen sich die Kosten schnell auf 2.500 Euro bis 3.500 Euro im Monat. Zieht man das Pflegegeld ab, bleibt eine monatliche Lücke von rund 2.000 Euro bis 3.000 Euro. Hinzu kommen Kosten für den barrierefreien Badumbau, einen Treppenlift oder ein Elektromobil. Zwar gewährt die Pflegekasse für sogenannte wohnumfeldverbessernde Maßnahmen einen einmaligen Zuschuss von bis zu 4.180 Euro, doch ein professioneller Badumbau oder ein kurviger Treppenlift über mehrere Etagen kosten oft ein Vielfaches dieses Betrages. Eine Pflegezusatzversicherung kann genau hier ansetzen und Ihnen die finanziellen Mittel an die Hand geben, um so lange wie möglich selbstbestimmt zu Hause leben zu können.
Ein Pflegeheimplatz ist oft mit hohen Kosten verbunden
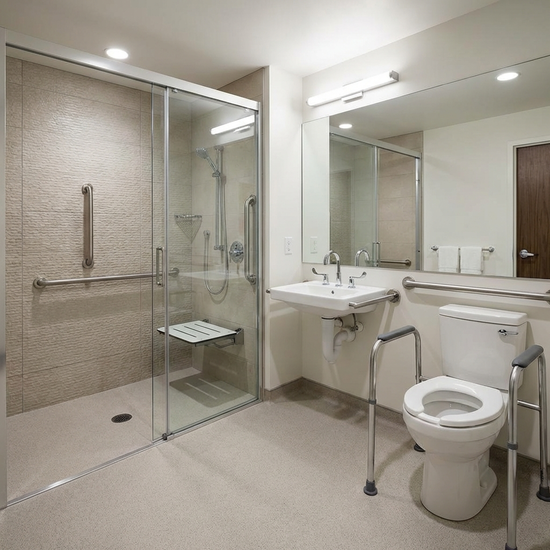
Ein barrierefreier Umbau ermöglicht Pflege zu Hause
Eine Pflegezusatzversicherung ist ein privater Vertrag mit einer Versicherungsgesellschaft, der die Leistungen der gesetzlichen Pflegekasse ergänzt. Der Markt bietet verschiedene Modelle, die sich in ihrer Systematik, Flexibilität und Preisgestaltung erheblich unterscheiden. Für Senioren ab 65 Jahren ist es essenziell, die Unterschiede genau zu kennen, um die richtige Wahl zu treffen.
Die Pflegetagegeldversicherung:
50 Euro pro Tag, was 1.500 Euro im Monat entspricht), der im Pflegefall ausgezahlt wird. Die Höhe der Auszahlung ist meist gestaffelt nach dem festgestellten Pflegegrad. Der entscheidende Vorteil: Sie können über das Geld völlig frei verfügen. Sie müssen der Versicherung keine Rechnungen vorlegen. Sie können das Geld nutzen, um einen Pflegedienst zu bezahlen, eine 24-Stunden-Betreuungskraft zu finanzieren, pflegenden Angehörigen eine finanzielle Anerkennung zukommen zu lassen oder den Eigenanteil im Pflegeheim zu decken. Diese Flexibilität macht das Pflegetagegeld zur ersten Wahl für die meisten Senioren.
Die Pflegekostenversicherung:
Die Pflegerentenversicherung:
Der Pflege-Bahr (Staatlich geförderte Pflegezusatzversicherung):
10 Euro aus eigener Tasche einzahlen, gibt der Staat einen Zuschuss von 5 Euro im Monat (60 Euro im Jahr) dazu. Der mit Abstand größte Vorteil für Senioren: Der Gesetzgeber schreibt vor, dass die Versicherer keine Gesundheitsprüfung durchführen dürfen. Niemand darf wegen Vorerkrankungen abgelehnt werden, und es dürfen keine Risikozuschläge erhoben werden. Das klingt zunächst perfekt für ältere Menschen. Die Nachteile sind jedoch erheblich: Da die Versicherer auch schwer kranke Menschen aufnehmen müssen, ist das Risiko für die Gesellschaften hoch. Dies wird durch verhältnismäßig teure Beiträge bei gleichzeitig sehr geringen Auszahlungssummen kompensiert. Oft reicht das ausgezahlte Geld im Pflegefall bei Weitem nicht aus, um die tatsächlichen Lücken zu schließen. Zudem gilt eine gesetzliche Wartezeit von fünf Jahren ab Vertragsabschluss, in der Sie keine Leistungen erhalten (Ausnahme: Pflegebedürftigkeit durch einen plötzlichen Unfall).
Verschiedene Tarife bieten unterschiedliche Leistungen
Die kurze Antwort lautet: Ja, es kann noch sehr sinnvoll sein, aber es ist teuer und hängt stark von Ihrer individuellen Gesundheit und finanziellen Situation ab.
Versicherungen kalkulieren ihre Beiträge auf Basis von Wahrscheinlichkeiten. Je älter eine Person bei Vertragsabschluss ist, desto kürzer ist die Zeitspanne, in der sie Beiträge in den großen Topf einzahlt, und desto höher ist die statistische Wahrscheinlichkeit, dass sie bald pflegebedürftig wird. Wer mit 30 Jahren eine Pflegetagegeldversicherung abschließt, zahlt oft nur 20 bis 30 Euro im Monat. Wer hingegen erst mit 65 Jahren auf die Idee kommt, vorzusorgen, muss für denselben Versicherungsschutz mit monatlichen Beiträgen zwischen 80 Euro und 150 Euro (oder mehr) rechnen.
Dennoch sollten Sie sich von diesen Zahlen nicht sofort abschrecken lassen. Betrachten Sie es als eine Investition in den Schutz Ihres Lebenswerks. Wenn Sie beispielsweise eine abbezahlte Immobilie besitzen, die Sie im Pflegefall nicht verkaufen möchten, oder wenn Sie verhindern wollen, dass Ihre Ersparnisse innerhalb weniger Jahre im Pflegeheim komplett aufgebraucht werden, ist ein monatlicher Beitrag von 100 Euro oft das geringere Übel. Es geht um den Erhalt Ihrer Würde, Ihrer Selbstbestimmung und des Erbes für Ihre Kinder.
Das größte Hindernis für den Abschluss einer leistungsstarken Pflegetagegeldversicherung ab 65 Jahren ist nicht zwingend der Preis, sondern die Gesundheitsprüfung. Private Kranken- und Pflegeversicherer prüfen vor der Annahme eines Antrags das gesundheitliche Risiko sehr genau. Sie müssen im Antrag detaillierte Fragen zu Ihren Vorerkrankungen, Arztbesuchen, Krankenhausaufenthalten und Medikamenten der letzten drei bis fünf Jahre wahrheitsgemäß beantworten.
Bestimmte, schwere Diagnosen führen in der Regel zu einer sofortigen Ablehnung durch den Versicherer. Zu diesen sogenannten "K.-o.-Kriterien" gehören unter anderem:
Demenz und Alzheimer-Erkrankungen
Parkinson
Multiple Sklerose (MS)
Schwere Schlaganfälle in der jüngeren Vergangenheit
Laufende Krebserkrankungen (oft erst nach einer Heilungsbewährung von 5 Jahren wieder versicherbar)
Schwere psychische Erkrankungen wie tiefe Depressionen oder Schizophrenie
Bereits bestehende anerkannte Pflegebedürftigkeit (auch Pflegegrad 1)
Bei anderen, alterstypischen Beschwerden wie Bluthochdruck, gut eingestelltem Diabetes mellitus, Arthrose, erhöhten Cholesterinwerten oder leichten Herz-Kreislauf-Erkrankungen lehnen die Versicherer nicht zwingend ab. Sie verlangen jedoch oft einen Risikozuschlag. Das bedeutet, dass auf den regulären monatlichen Beitrag ein prozentualer Aufschlag erhoben wird, um das statistisch höhere Risiko auszugleichen. Aus einem Beitrag von 100 Euro können so schnell 130 Euro werden.
Eine eindringliche Warnung: Versuchen Sie niemals, bei den Gesundheitsfragen zu schummeln oder Krankheiten zu verschweigen. Dies gilt als Verletzung der vorvertraglichen Anzeigepflicht. Wenn Sie später pflegebedürftig werden und die Versicherung bei der Prüfung der Ärzteakten feststellt, dass Sie bei Vertragsabschluss gelogen haben, kann der Versicherer vom Vertrag zurücktreten. Sie haben dann jahrelang Beiträge gezahlt und erhalten im Ernstfall keinen einzigen Cent.
Die Gesundheitsprüfung ist ein wichtiger Faktor
Ein früher Abschluss sichert günstigere Beiträge
Um die Abstraktheit der Zahlen zu durchbrechen, betrachten wir zwei realistische Szenarien, die Ihnen bei der Entscheidung helfen sollen.
Szenario A: Der gesunde 65-Jährige
1.500 Euro auszahlt. Da er gesund ist, zahlt er keinen Risikozuschlag. Sein monatlicher Beitrag beträgt 90 Euro.
Herr Müller zahlt diese 90 Euro nun für 15 Jahre, bis er mit 80 Jahren einen schweren Schlaganfall erleidet und in Pflegegrad 4 eingestuft wird. In diesen 15 Jahren hat er insgesamt
an die Versicherung gezahlt (15 Jahre x 12 Monate x 90 Euro).
Nun zieht er in ein Pflegeheim, und die Versicherung zahlt ihm jeden Monat 1.500 Euro aus. Bereits nach genau 11 Monaten
Szenario B: Die 70-Jährige mit Vorerkrankungen
1.500 Euro im Monat. Aufgrund ihres höheren Eintrittsalters und der Vorerkrankungen (Risikozuschlag) verlangt die Versicherung einen monatlichen Beitrag von 160 Euro.
Frau Schmidt lebt glücklich und weitgehend selbstständig bis zu ihrem friedlichen Tod im Alter von 88 Jahren. Sie wurde nie pflegebedürftig. In den 18 Jahren hat sie insgesamt
an die Versicherung gezahlt. Da sie nie Leistungen in Anspruch genommen hat, ist dieses Geld "weg" (Prinzip der Solidargemeinschaft).
War es das wert? Aus rein finanzieller, rückblickender Sicht: Nein. Aus psychologischer Sicht: Ja. Frau Schmidt hatte 18 Jahre lang das beruhigende Gefühl, im Ernstfall niemanden finanziell zur Last zu fallen.
Diese Beispiele zeigen: Eine Versicherung ist eine Wette auf ein Risiko, das man eigentlich nicht erleben möchte. Sie erkaufen sich in erster Linie Sicherheit und Seelenfrieden.
Wenn Sie sich ab 65 Jahren für eine Pflegezusatzversicherung entscheiden, ist der Teufel oft im Detail versteckt. Achten Sie im Kleingedruckten der Versicherungsbedingungen unbedingt auf die folgenden Klauseln, damit der Schutz im Ernstfall auch wirklich greift:
Dynamik (Inflationsausgleich): Pflegekosten steigen von Jahr zu Jahr. Wenn Sie heute 1.500 Euro absichern, sind diese in 15 Jahren aufgrund der Inflation deutlich weniger wert. Eine Dynamik-Klausel sorgt dafür, dass sich Ihr Versicherungsschutz (und Ihr Beitrag) regelmäßig um einen bestimmten Prozentsatz (z.B. 2 bis 5 Prozent) erhöht, ohne erneute Gesundheitsprüfung. Achtung für Senioren: Viele Versicherer lassen die Dynamik automatisch enden, wenn Sie das 70. oder 75. Lebensjahr erreichen! Achten Sie auf einen Tarif, der die Dynamik möglichst lange oder unbegrenzt fortführt.
Verzicht auf Wartezeiten: Gute Tarife leisten sofort ab dem ersten Tag der festgestellten Pflegebedürftigkeit. Minderwertige Tarife oder der Pflege-Bahr haben Wartezeiten von bis zu drei oder fünf Jahren. Wer ab 65 abschließt, hat keine Zeit für lange Wartezeiten. Bestehen Sie auf Tarife ohne Wartezeit.
Beitragsbefreiung im Pflegefall: Wenn Sie pflegebedürftig werden, sinkt Ihr Einkommen oft, während die Kosten steigen. Eine gute Police stellt Sie ab einem bestimmten Pflegegrad (optimalerweise schon ab Pflegegrad 2 oder 3) von der Pflicht frei, weitere Versicherungsbeiträge zu zahlen. Die Versicherung zahlt Ihnen das Pflegegeld aus, und Sie müssen die monatlichen 100 Euro Prämie nicht mehr überweisen.
Leistungen bei Demenz (Pflegegrad 1 und 2): Früher fielen Demenzkranke oft durch das Raster. Heute sind sie in den Pflegegraden gut abgebildet. Achten Sie darauf, dass der Tarif bereits in den unteren Pflegegraden (insbesondere Pflegegrad 2, der bei beginnender Demenz oft vergeben wird) einen signifikanten Prozentsatz des vereinbarten Pflegegeldes auszahlt, z.B. mindestens 30 bis 50 Prozent des Höchstsatzes.
Weltweiter Geltungsbereich: Wenn Sie planen, Ihren Lebensabend im Ausland (z.B. in Spanien auf Mallorca oder in Osteuropa) zu verbringen, muss die Versicherung auch leisten, wenn Sie nicht in Deutschland gepflegt werden. Viele Versicherer beschränken die Leistung auf Deutschland oder die Europäische Union.
Einmalleistungen bei Eintritt der Pflegebedürftigkeit: Einige Premium-Tarife zahlen bei der ersten Feststellung eines Pflegegrades eine sofortige Einmalsumme (z.B. 2.000 bis 5.000 Euro) aus. Dies ist extrem hilfreich, um sofortige, akute Umbauten am Haus (wie den Einbau eines Treppenlifts oder Badewannenlifts) zu finanzieren, ohne auf Ersparnisse zugreifen zu müssen.

Was tun, wenn die Gesundheitsprüfung eine Aufnahme unmöglich macht oder die monatlichen Beiträge von 150 Euro und mehr schlichtweg nicht in das Rentenbudget passen? Es gibt Alternativen, die Sie in Betracht ziehen sollten:
1. Vermögensverzehr und gezielter Kapitalaufbau:
2. Die eigene Immobilie nutzen:
Umkehrhypothek, den Teilverkauf oder die Immobilienleibrente nachdenken. Dabei verkaufen Sie Ihr Haus (oder Teile davon), erhalten ein lebenslanges Wohnrecht und eine monatliche Rente oder Einmalzahlung, die Sie für die Pflege nutzen können.
3. Prävention und technische Hilfsmittel:
Hausnotruf gibt Sicherheit bei Stürzen. Ein Elektromobil erhält die Mobilität im Außenbereich. Ein Treppenlift oder ein barrierefreier Badewannenlift verhindern, dass das eigene Haus zur unüberwindbaren Hürde wird. Die Pflegekasse bezuschusst viele dieser Hilfsmittel großzügig, wenn ein Pflegegrad vorliegt. Durch eine Kombination aus familiärer Hilfe, einem ambulanten Pflegedienst für medizinische Aufgaben und einer 24-Stunden-Betreuungskraft für den Alltag können Sie oft Jahre im eigenen Zuhause verbringen – was nicht nur günstiger ist als ein Heim, sondern auch der Lebensqualität zugutekommt.
Eine der größten Ängste von Senioren ist es, ihren Kindern finanziell zur Last zu fallen. "Ich möchte nicht, dass meine Kinder für meine Pflege aufkommen müssen", ist der häufigste Satz in der Pflegeberatung. Um diese Sorge zu lindern, hat der Gesetzgeber im Jahr 2020 das Angehörigen-Entlastungsgesetz eingeführt.
Dieses Gesetz regelt den sogenannten Elternunterhalt neu. Wenn Ihre Rente, Ihre Leistungen aus der gesetzlichen Pflegeversicherung und Ihr eigenes Vermögen (bis auf ein kleines Schonvermögen von aktuell 10.000 Euro) komplett aufgebraucht sind, springt zunächst das Sozialamt ein und übernimmt die Kosten (Hilfe zur Pflege). Das Sozialamt prüft dann, ob es sich das Geld von Ihren Kindern zurückholen kann. Seit 2020 gilt hierbei jedoch eine extrem hohe Schutzgrenze: Kinder werden erst dann zur Kasse gebeten, wenn ihr eigenes Jahresbruttoeinkommen 100.000 Euro übersteigt. Zu diesem Einkommen zählt das Gehalt, aber auch Mieteinnahmen oder Kapitalerträge. Wichtig: Das Einkommen der Schwiegerkinder (also der Ehepartner Ihrer Kinder) wird bei dieser 100.000-Euro-Grenze nicht mitgerechnet.
Das bedeutet in der Praxis: Für die absolute Mehrheit der Durchschnittsverdiener in Deutschland ist das Thema Elternunterhalt vom Tisch. Ihre Kinder müssen in der Regel nicht für Ihre Pflegekosten aufkommen, es sei denn, sie gehören zu den absoluten Spitzenverdienern. Diese gesetzliche Regelung macht den Abschluss einer Pflegezusatzversicherung aus reinem "Schutz der Kinder" für viele Normalverdiener obsolet. Wenn Sie jedoch verhindern wollen, dass Sie überhaupt erst zum Sozialfall werden (was oft mit dem Umzug in ein günstigeres Doppelzimmer im Heim oder dem Verlust des eigenen Hauses einhergeht), bleibt die private Vorsorge unverzichtbar.
Um Ihnen die finale Entscheidung zu erleichtern, haben wir die wichtigsten Überlegungen in einer praxisnahen Checkliste zusammengefasst. Gehen Sie diese Punkte ehrlich für sich durch:
Kassensturz machen: Wie hoch ist Ihre verlässliche, monatliche Rente (inklusive Betriebsrenten, Mieteinnahmen)? Wie groß wäre Ihre monatliche Finanzierungslücke bei Pflegekosten von 2.500 bis 3.000 Euro?
Vermögen prüfen: Besitzen Sie nennenswertes Kapital (über 50.000 Euro) oder eine abbezahlte Immobilie? Sind Sie bereit, dieses Vermögen im Pflegefall aufzubrauchen oder zu veräußern?
Erbschaftswünsche klären: Ist es Ihnen extrem wichtig, Ihr Vermögen oder Ihr Haus unangetastet an Ihre Kinder zu vererben? Wenn ja, ist eine Pflegezusatzversicherung der beste Schutzschild für Ihr Erbe.
Gesundheitszustand realistisch einschätzen: Haben Sie schwere Vorerkrankungen der letzten fünf Jahre? Wenn ja, stellen Sie zunächst anonyme Risikovoranfragen über einen Versicherungsmakler, um zu prüfen, ob Sie überhaupt angenommen werden und wie hoch mögliche Risikozuschläge ausfallen, bevor Sie einen offiziellen Antrag stellen (dieser könnte zu einem Eintrag in die Wagnisdatei führen).
Angebote vergleichen: Holen Sie mindestens drei verschiedene Angebote für eine Pflegetagegeldversicherung ein. Achten Sie auf die oben genannten Vertragsklauseln (keine Wartezeit, Dynamik, Beitragsbefreiung im Pflegefall).
Pflege-Bahr als Notnagel prüfen: Wenn reguläre Tarife aufgrund Ihrer Gesundheit nicht mehr möglich sind, prüfen Sie den staatlich geförderten Pflege-Bahr. Bedenken Sie aber die fünfjährige Wartezeit und die oft geringe Absicherungshöhe.
Der Abschluss einer privaten Pflegezusatzversicherung ab dem 65. Lebensjahr ist keine Entscheidung, die man pauschal mit "Ja" oder "Nein" beantworten kann. Fakt ist: Die gesetzliche Pflegeversicherung wird niemals ausreichen, um eine vollumfängliche Versorgung zu Hause durch eine 24-Stunden-Pflege oder die Unterbringung in einem guten Pflegeheim allein zu finanzieren. Die Lücken betragen Tausende Euro pro Monat.
Wer mit 65 Jahren noch gesund ist und es sich finanziell leisten kann, monatlich 80 bis 150 Euro in eine Pflegetagegeldversicherung zu investieren, kauft sich damit ein Höchstmaß an Selbstbestimmung, Würde und den Schutz des eigenen Lebenswerks. Sie stellen sicher, dass Sie im Ernstfall nicht zum Bittsteller beim Sozialamt werden und Ihr Zuhause nach Ihren eigenen Wünschen barrierefrei umbauen können.
Sollten gesundheitliche Hürden den Abschluss unmöglich machen oder die Prämien Ihr Budget sprengen, ist dies jedoch kein Grund zur Panik. Dank des Angehörigen-Entlastungsgesetzes sind Ihre Kinder in den meisten Fällen vor dem finanziellen Ruin geschützt. Fokussieren Sie sich in diesem Fall darauf, Ihr Zuhause frühzeitig durch smarte Hilfsmittel altersgerecht zu gestalten, um die Notwendigkeit einer teuren stationären Pflege so weit wie möglich in die Zukunft zu verschieben. Am Ende geht es nicht nur um Geld, sondern darum, den Herbst des Lebens so sicher, komfortabel und selbstbestimmt wie möglich zu gestalten.
Wichtige Antworten für Senioren