Anbieter finden


Betreuung finden

Services nutzen


Artikel

Viele Versicherte in Deutschland stellen sich spätestens dann, wenn die Beiträge steigen oder der Service nachlässt, die Frage: Sollte ich meine Krankenkasse wechseln? Für gesunde, junge Menschen ist dies oft eine reine Rechenaufgabe. Doch wie sieht die Situation aus, wenn Sie oder Ihr Angehöriger bereits pflegebedürftig sind? Besteht überhaupt die Möglichkeit zu wechseln, wenn bereits ein Pflegegrad vorliegt? Und viel wichtiger: Lohnt sich der Aufwand im Verhältnis zu den potenziellen Risiken?
Die kurze Antwort lautet: Ja, ein Wechsel ist grundsätzlich möglich und gesetzlich garantiert. Niemand darf aufgrund von Alter, Vorerkrankungen oder Pflegebedürftigkeit von einer gesetzlichen Krankenkasse (GKV) abgelehnt werden.
Die lange Antwort ist jedoch komplexer. Ein Kassenwechsel greift tief in die bestehenden Versorgungsstrukturen ein. Es geht nicht nur um den monatlichen Zusatzbeitrag, sondern um die Kontinuität der Versorgung mit Hilfsmitteln, die Anerkennung von Therapien und die nahtlose Weiterzahlung des Pflegegeldes.
In diesem umfassenden Ratgeber analysieren wir für Sie als Experten von PflegeHelfer24 die rechtlichen Grundlagen, die finanziellen Aspekte und vor allem die praktischen Konsequenzen eines Kassenwechsels bei bestehender Pflegebedürftigkeit. Wir führen Sie sicher durch den Bürokratie-Dschungel, damit Sie eine fundierte Entscheidung treffen können.
Ein weit verbreiteter Irrtum hält sich hartnäckig: Viele Senioren glauben, dass sie "zu krank" oder "zu alt" für einen Wechsel der Krankenkasse seien. Diese Angst stammt oft aus der Welt der privaten Versicherungen, ist für die Gesetzliche Krankenversicherung (GKV) jedoch unbegründet.
Der Kontrahierungszwang
In der gesetzlichen Krankenversicherung herrscht der sogenannte Kontrahierungszwang. Das bedeutet, dass eine gesetzliche Krankenkasse jeden Antragsteller aufnehmen muss, der die versicherungsrechtlichen Voraussetzungen erfüllt (also versicherungspflichtig oder freiwillig versichert ist).
Welche Vorerkrankungen haben Sie?
Wie hoch sind Ihre aktuellen Behandlungskosten?
Welchen Pflegegrad haben Sie?
Selbst wenn Sie schwerstpflegebedürftig sind und Leistungen im Wert von mehreren tausend Euro pro Monat beziehen, ist die neue Kasse zur Aufnahme verpflichtet. Dies ist ein fundamentales Solidarprinzip des deutschen Gesundheitssystems.
Die Bindungsfrist
Wenn Sie Ihre Krankenkasse wechseln, sind Sie in der Regel 12 Monate an diese Wahl gebunden. Erst danach können Sie erneut regulär kündigen und wechseln.
Erhöht Ihre Krankenkasse den Zusatzbeitrag, haben Sie ein Sonderkündigungsrecht. In diesem Fall können Sie auch vor Ablauf der 12 Monate wechseln. Die Kündigungsfrist beträgt hierbei zwei Monate zum Monatsende.
Ein Wechsel ist oft einfacher als gedacht.
Rechte und Fristen sollten genau geprüft werden.
Es ist essenziell zu verstehen, dass in Deutschland die Pflegeversicherung organisatorisch an die Krankenversicherung gekoppelt ist. Der Grundsatz lautet: "Pflegeversicherung folgt Krankenversicherung".
Das bedeutet für Sie:
Sie können nicht bei Krankenkasse A krankenversichert und bei Pflegekasse B pflegeversichert sein.
Ein Wechsel der Krankenkasse löst automatisch einen Wechsel der Pflegekasse aus.
Sie müssen keinen separaten Antrag auf Mitgliedschaft in der neuen Pflegekasse stellen; dies geschieht in einem Abwasch mit dem Krankenkassenantrag.
Da die Leistungen der Pflegeversicherung im Elften Buch Sozialgesetzbuch (SGB XI) festgeschrieben sind, sind die monetären Leistungen (wie Pflegegeld oder Pflegesachleistungen) bei allen Kassen identisch. Es gibt hier keinen Wettbewerb über die Höhe des Pflegegeldes. Pflegegrad 3 bringt bei der AOK exakt denselben Geldbetrag wie bei der Techniker Krankenkasse oder einer BKK.
Der Wettbewerb findet also auf zwei anderen Ebenen statt:
Servicequalität und Genehmigungsverhalten (Wie schnell wird ein Antrag bearbeitet?)
Zusatzleistungen und Beiträge in der Krankenversicherung.

Dies ist die größte Sorge pflegender Angehöriger: "Muss mein Vater neu begutachtet werden, wenn wir die Kasse wechseln? Verlieren wir womöglich den hohen Pflegegrad?"
Hier können wir Entwarnung geben.
Der Bestandsschutz des Pflegegrades
keine automatische Neubegutachtung durch den Medizinischen Dienst (MD) statt. Der Bescheid der alten Kasse wird von der neuen Kasse übernommen.
Der Datenaustausch
Sie sollten der neuen Kasse dennoch proaktiv eine Kopie des letzten Pflegegrad-Bescheids zukommen lassen, um Bearbeitungsfehler zu vermeiden und den Prozess zu beschleunigen.
Risiko Nachbegutachtung?
Während der Pflegegrad und das Pflegegeld meist problemlos "mitwandern", liegt das größte Konfliktpotenzial im Bereich der Hilfsmittelversorgung. Hier müssen Sie sehr genau hinschauen, bevor Sie einen Wechsel initiieren.
Krankenkassen schließen mit Leistungserbringern (Sanitätshäusern, Herstellern) spezielle Verträge ab. Diese Verträge unterscheiden sich von Kasse zu Kasse massiv.
Das Szenario:
Herr Müller hat von seiner alten Kasse ein hochwertiges Pflegebett und einen Elektrorollstuhl als Leihgabe erhalten. Er wechselt nun die Kasse.
Die möglichen Konsequenzen:
Rückgabe der Hilfsmittel: Die alte Kasse (bzw. deren Vertragspartner) fordert die Hilfsmittel zurück, da das Mietverhältnis endet.
Neuversorgung: Die neue Kasse beauftragt ihren Vertragspartner mit einer Neuversorgung.
Qualitätsunterschiede: Es besteht keine Garantie, dass Herr Müller exakt das gleiche Modell wiederbekommt. Er erhält ein Hilfsmittel, das "medizinisch notwendig und zweckmäßig" ist – das kann ein anderes, einfacheres Modell sein, solange es den gleichen Zweck erfüllt.
Versorgungslücke: Im schlimmsten Fall wird das alte Bett abgeholt, bevor das neue geliefert ist. Dies ist ein absolutes Albtraum-Szenario für die häusliche Pflege.
Wann ist das Risiko gering?
verbrauchsbestimmten Pflegehilfsmitteln (Einmalhandschuhe, Betteinlagen) ist ein Wechsel unproblematisch. Sie müssen lediglich einen neuen Antrag bei der neuen Kasse stellen und sich ggf. einen neuen Lieferanten suchen, der die Pauschale (derzeit 40 Euro pro Monat) mit der neuen Kasse abrechnet.
Wann ist das Risiko hoch?
Pflegebetten
Elektrorollstühle & Elektromobile
Sauerstoffkonzentratoren
Wechseldruckmatratzen
Treppenlifte (sofern als Hilfsmittel über GKV/PV finanziert, was selten ist; meist sind dies Zuschüsse zum Wohnumfeld)
Experten-Tipp von PflegeHelfer24:
vor dem Wechsel bei der neuen Kasse schriftlich an, ob die bestehenden Hilfsmittel übernommen werden können (sogenannte Bestandsübernahme). Oft ist es für die neue Kasse wirtschaftlicher, die Miete für das vorhandene Gerät weiterzuzahlen, als eine teure Umversorgung zu organisieren. Lassen Sie sich diese Zusage schriftlich geben!
Große Hilfsmittel sind oft Eigentum der Kasse.
Ähnlich wie bei Hilfsmitteln verhält es sich bei genehmigungspflichtigen Therapien.
Psychotherapie und Langzeitbehandlungen
Legen Sie der neuen Kasse die Genehmigung der alten Kasse vor.
Häusliche Krankenpflege
neue Verordnung ausstellen, die bei der neuen Kasse zur Genehmigung eingereicht wird. Da die medizinische Notwendigkeit durch den Wechsel nicht entfällt, ist die Genehmigung meist Formsache – aber sie erzeugt bürokratischen Aufwand und Unsicherheit beim Pflegedienst, der auf seine Bezahlung wartet.
Rehabilitationsmaßnahmen
Sichern Sie sich monatlich Pflegehilfsmittel im Wert von 40€ – direkt nach Hause geliefert.
Kostenlos anfordern
Kommen wir zur Kernfrage: Lohnt sich der Stress? Die Motivation für einen Wechsel ist meist finanzieller Natur.
Der Zusatzbeitrag
Zusatzbeitrag. Dieser variiert derzeit (Stand 2025/2026) stark zwischen ca. 0,9 % und über 3,0 %.
Rechenbeispiel für einen Rentner:
2.000 Euro.
Da die Rentenversicherung die Hälfte des Zusatzbeitrags trägt, sparen Sie als Rentner 1,0 % Ihrer Bruttorente.
20 Euro pro Monat bzw. 240 Euro im Jahr.
Für Bezieher kleinerer Renten fällt die Ersparnis entsprechend geringer aus. Bei 1.000 Euro Rente sind es nur noch 10 Euro monatlich.
Zusatzleistungen (Satzungsleistungen)
Osteopathie: Zuschüsse von bis zu 300 Euro pro Jahr möglich.
Professionelle Zahnreinigung: Manche Kassen zahlen 40-80 Euro Zuschuss.
Hautkrebs-Screening: Viele Kassen bieten dies über den gesetzlichen Rahmen hinaus (z.B. jährlich statt alle zwei Jahre, oder auch mit Auflichtmikroskopie).
Impfungen: Volle Übernahme von Reiseimpfungen.
Pflegeberatung: Bietet die Kasse spezielle Pflege-Coaches oder eine 24h-Hotline für Angehörige?
Bewertung:
Ein Vergleich der Beiträge kann sich lohnen.
Im Pflegefall ist Zeit und Nervenstärke ein knappes Gut. Eine Krankenkasse, die zwar 10 Euro im Monat günstiger ist, aber telefonisch nie erreichbar ist oder jeden Widerspruch ablehnt, wird Sie teuer zu stehen kommen – emotional und zeitlich.
Achten Sie bei der Wahl der neuen Kasse auf:
Geschäftsstellennetz: Gibt es einen Ansprechpartner vor Ort? Für viele Senioren ist das persönliche Gespräch durch nichts zu ersetzen.
Digitale Services: Können Anträge (z.B. für Fahrkosten, Zuzahlungsbefreiung) einfach per App hochgeladen werden? Das spart Porto und Wege.
Pflegekompetenz: Hat die Kasse spezialisierte Pflegeberater? Wie sind die Bewertungen anderer Versicherter speziell im Bereich Pflege?
Dieser Artikel konzentriert sich primär auf den Wechsel innerhalb der gesetzlichen Kassen (GKV zu GKV). Der Wechsel von der Privaten Krankenversicherung (PKV) zurück in die GKV ist für Personen ab 55 Jahren nahezu unmöglich. Der Gesetzgeber hat diesen Weg fast vollständig versperrt, um zu verhindern, dass sich Menschen in jungen Jahren den günstigen PKV-Beiträgen erfreuen und im teuren Alter in die Solidargemeinschaft zurückkehren.
Wenn Sie über 55 sind und in der PKV pflegebedürftig werden, bleibt Ihnen meist nur der Tarifwechsel innerhalb Ihrer Gesellschaft (z.B. in den Basistarif), um Kosten zu senken. Ein Wechsel zur GKV ist in diesem Stadium in 99% der Fälle ausgeschlossen.
Wenn Sie nach Abwägung aller Risiken und Chancen zu dem Schluss kommen, dass ein Wechsel sinnvoll ist, gehen Sie bitte strategisch vor.
Schritt 1: Die richtige Kasse finden
Schritt 2: Antrag stellen
Die Kündigungsfrist beträgt 2 Monate zum Monatsende. Wenn Sie im Januar kündigen/beantragen, beginnt die neue Mitgliedschaft am 1. April.
Schritt 3: Pflegebedürftigkeit angeben
Schritt 4: Hilfsmittel klären (KRITISCH!)
sofort nach Erhalt der Bestätigung.
Kostenübernahme und Klärung, ob die Hilfsmittel beim aktuellen Versorger verbleiben können.
Schritt 5: Pflegedienst informieren
Schritt 6: Daueraufträge anpassen
Der Antrag ist der erste Schritt.
Nutzen Sie diese Checkliste als Entscheidungshilfe:
Wie hoch ist die finanzielle Ersparnis? (Rechnen Sie: (Alter Zusatzbeitrag - Neuer Zusatzbeitrag) / 2 * Bruttorente). Ist der Betrag signifikant?
Welche Hilfsmittel nutzen Sie?
Nur Verbrauchsmittel? -> Wechsel unkritisch.
Eigene Hilfsmittel? -> Wechsel unkritisch.
Gemietete Großgeräte (Bett, E-Rollstuhl)? -> Wechsel risikobehaftet. Klären Sie die Übernahme vorab!
Sind Sie in einer laufenden, komplexen Behandlung? (z.B. spezialisierte Wundversorgung, laufende Reha-Anträge). Ein Wechsel könnte hier Verzögerungen verursachen.
Wie wichtig ist Ihnen der persönliche Kontakt? Bietet die neue, günstige Kasse eine Filiale in Ihrer Nähe?
Gibt es spezielle Zusatzleistungen der neuen Kasse, die Sie konkret nutzen werden? (Z.B. Osteopathie für Rückenbeschwerden).
Ein Krankenkassenwechsel im Pflegefall ist möglich und rechtlich sicher. Er kann Ihnen einige hundert Euro im Jahr sparen oder bessere Serviceleistungen einbringen.
Doch Vorsicht: Für pflegebedürftige Menschen ist Versorgungskontinuität oft wertvoller als eine kleine finanzielle Ersparnis. Das Risiko, dass ein gut eingestelltes Pflegebett getauscht werden muss oder dass es zu Reibungsverlusten bei der Genehmigung von Pflegesachleistungen kommt, ist real.
Unsere Empfehlung von PflegeHelfer24:
Bereiten Sie den Wechsel sorgfältig vor, insbesondere was die Hilfsmittel angeht. Wer gut organisiert ist, kann auch im Pflegefall von besseren Leistungen profitieren. Wer unvorbereitet wechselt, riskiert unnötigen Stress in einer ohnehin belastenden Lebensphase.
Haben Sie weitere Fragen zur Organisation Ihrer Pflege, zu Hilfsmitteln wie Treppenliften oder zur 24-Stunden-Betreuung? Wir bei PflegeHelfer24 stehen Ihnen mit Rat und Tat zur Seite. Informieren Sie sich auf unserer Webseite über unsere Unterstützungsangebote.
Haftungsausschluss: Dieser Artikel dient der allgemeinen Information und stellt keine Rechtsberatung dar. Gesetze und Regelungen können sich ändern. Für verbindliche Auskünfte wenden Sie sich bitte direkt an die jeweiligen Krankenkassen oder eine unabhängige Patientenberatung.
Gut versichert den Ruhestand genießen.
Um die Tragweite des Themas Hilfsmittel noch einmal zu verdeutlichen, gehen wir hier ins Detail. Warum ist das so kompliziert?
Das deutsche Gesundheitssystem setzt auf Wirtschaftlichkeit. Krankenkassen sind gesetzlich verpflichtet (§ 12 SGB V), Leistungen "ausreichend, zweckmäßig und wirtschaftlich" zu erbringen. Um dies zu gewährleisten, schreiben Krankenkassen Versorgungsgebiete aus.
Beispiel Inkontinenzmaterial:
muss diese Ihnen den Partner "BilligSaug" zuweisen.
Die "medizinische Notwendigkeit" als Rettungsanker
genau jenes spezifische Produkt notwendig ist (z.B. wegen einer Allergie gegen das Material des neuen Herstellers).
Daher gilt: Recherche vor dem Wechsel! Fragen Sie die neue Kasse konkret: "Mit welchen Vertragspartnern arbeiten Sie im Bereich Inkontinenz/Reha-Technik in meiner Region zusammen?"
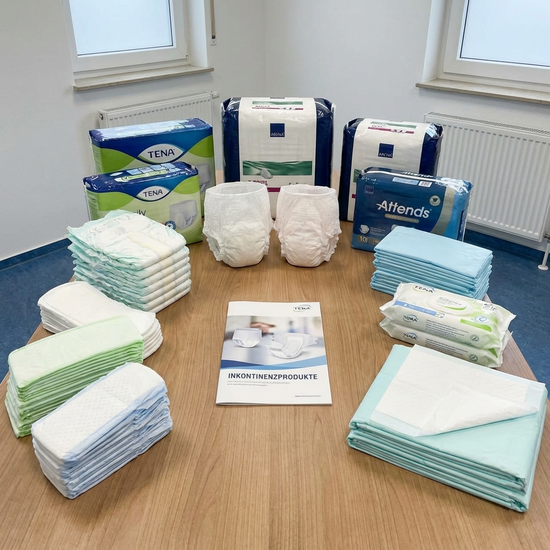
Qualitätsunterschiede bei Hilfsmitteln beachten.
Details bei der Ausstattung sind wichtig.
Ein Aspekt, der oft vergessen wird: Nach einem Kassenwechsel haben Sie sofortigen Anspruch auf eine erneute Pflegeberatung nach § 7a SGB XI. Die neue Kasse (bzw. Pflegekasse) muss Ihnen innerhalb von zwei Wochen nach Antragstellung einen Beratungstermin anbieten – oft auch zu Hause.
Nutzen Sie dies als Chance!
Sind alle Hilfsmittel noch adäquat?
Ist der Pflegegrad noch aktuell oder hat sich der Zustand verschlechtert?
Wurden alle wohnumfeldverbessernden Maßnahmen (4.000 Euro Zuschuss) ausgeschöpft? Vielleicht zahlt die neue Kasse einen Badumbau unkomplizierter als die alte?
Ein guter Pflegeberater der neuen Kasse wird versuchen, Sie als neuen Kunden gut zu betreuen und kann Ihnen helfen, die oben genannten Hürden beim Wechsel der Hilfsmittel zu überwinden. Fordern Sie diese Beratung aktiv ein!
Anspruch auf kostenlose Pflegeberatung nutzen.
Recht auf Wechsel: Jeder kann die GKV wechseln, auch Schwerkranke und Pflegebedürftige. Es gibt keine Gesundheitsprüfung.
Pflegegrad: Bleibt erhalten. Keine automatische Neubegutachtung.
Geldleistungen: Pflegegeld und Pflegesachleistungen sind gesetzlich fixiert und bei allen Kassen gleich hoch.
Risiko Hilfsmittel: Leihgeräte (Betten, Rollstühle) müssen evtl. getauscht werden. Vorher schriftlich klären!
Risiko Therapien: Dauerverordnungen müssen neu ausgestellt und genehmigt werden.
Kündigungsfrist: 2 Monate zum Monatsende. Bindungsfrist an die neue Kasse beträgt 12 Monate.
Privatversicherte: Wechsel zurück in GKV ab 55 Jahren fast unmöglich.
Wir hoffen, dieser Artikel hat Ihnen die Unsicherheit genommen und Ihnen das Rüstzeug für eine gute Entscheidung gegeben. Ihre Gesundheit und eine würdevolle Pflege stehen an erster Stelle – die Krankenkasse ist "nur" der Dienstleister, der dies finanzieren soll. Wählen Sie den Dienstleister, der Sie dabei am besten unterstützt.
Wichtige Antworten zum Kassenwechsel