Anbieter finden


Betreuung finden

Services nutzen


Artikel

Die Diagnose einer chronischen Erkrankung oder der Eintritt einer Pflegebedürftigkeit verändern das Leben von Grund auf. Neben den emotionalen und organisatorischen Herausforderungen rückt oft auch die finanzielle Belastung schnell in den Fokus. Wer regelmäßig auf verschreibungspflichtige Medikamente, therapeutische Behandlungen oder medizinische Hilfsmittel angewiesen ist, kennt das Problem: Die ständigen gesetzlichen Zuzahlungen summieren sich im Laufe eines Jahres zu einer erheblichen finanziellen Hürde. Genau hier greift die gesetzliche Zuzahlungsbefreiung der Krankenkassen, die den Gesetzgeber dazu verpflichtet, Versicherte vor einer unzumutbaren finanziellen Überlastung zu schützen.
Viele Rentner, Pflegebedürftige und deren pflegende Angehörige zahlen Jahr für Jahr Hunderte Euro zu viel aus eigener Tasche, weil sie ihre Rechte nicht genau kennen oder den bürokratischen Aufwand scheuen. Dabei ist das Prinzip der sogenannten Belastungsgrenze klar geregelt: Niemand muss mehr als einen bestimmten Prozentsatz seines Einkommens für medizinische Zuzahlungen aufwenden. Ist diese Grenze erreicht, können Sie sich für den Rest des Kalenderjahres vollständig von weiteren Zuzahlungen befreien lassen.
In diesem umfassenden Ratgeber erklären wir Ihnen detailliert und verständlich, wie die Zuzahlungsbefreiung im aktuellen Jahr 2026 funktioniert. Wir zeigen Ihnen, welche Freibeträge gelten, wie Sie durch die Chronikerregelung Ihre persönliche Belastungsgrenze halbieren können und wie Sie den Antrag bei Ihrer Krankenkasse erfolgreich und ohne Fallstricke stellen.

Das deutsche Gesundheitssystem basiert auf dem Solidarprinzip, sieht aber für viele Leistungen der gesetzlichen Krankenversicherung (SGB V) eine Eigenbeteiligung der Versicherten vor. Diese Zuzahlungen sollen das Bewusstsein für die Kosten im Gesundheitswesen schärfen. Um jedoch zu verhindern, dass kranke und pflegebedürftige Menschen in finanzielle Not geraten, hat der Gesetzgeber in § 62 des Fünften Sozialgesetzbuches (SGB V) eine absolute Obergrenze definiert: die Belastungsgrenze.
Grundsätzlich gilt für alle gesetzlich Versicherten ab dem 18. Lebensjahr: Die Summe aller Zuzahlungen in einem Kalenderjahr darf 2 Prozent der jährlichen Bruttoeinnahmen zum Lebensunterhalt nicht überschreiten. Alles, was Sie über diesen Betrag hinaus an Zuzahlungen leisten müssten, übernimmt die Krankenkasse, sobald Sie den offiziellen Befreiungsantrag gestellt haben. Kinder und Jugendliche unter 18 Jahren sind ohnehin von fast allen Zuzahlungen (mit Ausnahme von Fahrtkosten) befreit.
Für Menschen, die an einer schwerwiegenden chronischen Erkrankung leiden, greift eine besondere Schutzvorschrift. Für sie wird die zumutbare Belastungsgrenze halbiert und liegt bei lediglich 1 Prozent der jährlichen Bruttoeinnahmen. Gerade im Alter und bei Pflegebedürftigkeit ist diese Regelung von enormer Bedeutung, da sie die Haushaltskasse massiv entlastet. Doch wann genau gilt man im Sinne der Krankenkasse als "chronisch krank"?
Um von der vorteilhaften 1-Prozent-Regelung zu profitieren, müssen strenge Kriterien erfüllt sein. Die Krankenkasse stuft Sie oder Ihren Angehörigen nur dann als schwerwiegend chronisch krank ein, wenn Sie sich wegen derselben Krankheit seit mindestens einem Jahr in ärztlicher Dauerbehandlung befinden. Dauerbehandlung bedeutet in der Praxis, dass Sie wegen dieser spezifischen Erkrankung mindestens einmal pro Quartal einen Arzt aufsuchen mussten.
Zusätzlich zu dieser einjährigen Dauerbehandlung muss mindestens eines der folgenden drei Kriterien zwingend erfüllt sein:
Pflegebedürftigkeit: Es liegt ein anerkannter Pflegegrad 3, 4 oder 5 vor. Dies ist für viele Kunden von PflegeHelfer24 der häufigste und eindeutigste Weg in die Chronikerregelung.
Schwerbehinderung: Es liegt ein anerkannter Grad der Behinderung (GdB) oder ein Grad der Schädigungsfolgen (GdS) von mindestens 60 vor. Alternativ reicht auch eine Minderung der Erwerbsfähigkeit (MdE) von mindestens 60 Prozent.
Medizinische Notwendigkeit: Es liegt eine kontinuierliche medizinische Versorgung vor, ohne die nach ärztlicher Einschätzung eine lebensbedrohliche Verschlimmerung der Erkrankung, eine Verminderung der Lebenserwartung oder eine dauerhafte Beeinträchtigung der Lebensqualität zu erwarten ist.
Die Krankenkasse weiß nicht automatisch, ob Sie die medizinischen Voraussetzungen erfüllen. Sie müssen dies aktiv nachweisen. Hierfür gibt es ein spezielles Formular, das sogenannte Muster 55 (Ärztliche Bescheinigung zur Feststellung einer schwerwiegenden chronischen Krankheit). Bitten Sie Ihren Hausarzt oder den behandelnden Facharzt, dieses Formular auszufüllen und abzustempeln. Wenn Sie die Kriterien über den Pflegegrad (ab Pflegegrad 3) oder den Schwerbehindertenausweis (ab GdB 60) erfüllen, reicht es oft schon aus, eine Kopie des entsprechenden Bescheids zusammen mit dem Nachweis der einjährigen Dauerbehandlung bei der Krankenkasse einzureichen.
Der Hausarzt bescheinigt die chronische Erkrankung für die Krankenkasse.
Um Ihre individuelle Belastungsgrenze (die 2 Prozent oder 1 Prozent) in Euro und Cent zu berechnen, muss zunächst Ihr maßgebliches Einkommen ermittelt werden. Die Krankenkassen betrachten dabei nicht nur das Einkommen des Antragstellers, sondern das gesamte Brutto-Familieneinkommen aller im gemeinsamen Haushalt lebenden Angehörigen (Ehepartner, eingetragene Lebenspartner und familienversicherte Kinder).
Zu den Bruttoeinnahmen zum Lebensunterhalt zählen nahezu alle finanziellen Mittel, die Ihnen regelmäßig zur Bestreitung Ihres Lebensunterhalts zur Verfügung stehen. Das Gesetz legt hier einen sehr weiten Einkommensbegriff zugrunde. Dazu gehören unter anderem:
Bruttorenten aus der gesetzlichen Rentenversicherung (inklusive Witwen- oder Waisenrente)
Pensionen und Versorgungsbezüge aus einem Beamtenverhältnis
Betriebsrenten, Riester-Renten und andere private Rentenversicherungen
Arbeitseinkommen (Gehalt, Lohn) inklusive Einmalzahlungen wie Weihnachts- oder Urlaubsgeld
Einkünfte aus Minijobs (auch wenn diese pauschal versteuert werden)
Einkünfte aus Vermietung und Verpachtung (nach Abzug der Werbungskosten)
Kapitalerträge (Zinsen, Dividenden), sofern sie den Sparer-Pauschbetrag übersteigen
Krankengeld, Arbeitslosengeld (ALG I), Kurzarbeitergeld und Übergangsgeld
Ebenso wichtig ist es zu wissen, welche Einnahmen die Krankenkasse nicht berücksichtigen darf. Diese Gelder erhöhen Ihre Belastungsgrenze nicht und dürfen bei der Berechnung ignoriert werden. Hierzu zählen insbesondere zweckgebundene Sozialleistungen:
Pflegegeld: Das Pflegegeld aus der gesetzlichen Pflegeversicherung (egal welcher Pflegegrad) bleibt komplett anrechnungsfrei!
Grundrente-Zuschlag: Der Zuschlag an Entgeltpunkten für langjährige Versicherung wird nicht mitgerechnet.
Wohngeld: Zuschüsse zur Miete vom Staat zählen nicht zum Einkommen.
Kindergeld und Elterngeld: Diese Familienleistungen bleiben unberücksichtigt (beim Elterngeld gilt dies bis zu einem bestimmten Freibetrag).
Blindengeld: Landesblindengeld oder Blindenhilfe wird nicht angerechnet.
Renten nach dem Bundesversorgungsgesetz: Beispielsweise Grundrenten für Beschädigte.
Da Familien und Mehrpersonenhaushalte höhere Lebenshaltungskosten haben, gewährt der Gesetzgeber großzügige Freibeträge. Diese Freibeträge werden vom gemeinsamen Brutto-Familieneinkommen abgezogen, bevor die 1- oder 2-Prozent-Grenze berechnet wird. Die Freibeträge werden jährlich an die allgemeine Einkommensentwicklung (die sogenannte Bezugsgröße) angepasst.
Für das laufende Jahr 2026 gelten offiziell folgende Freibeträge:
Freibetrag für den ersten im Haushalt lebenden Angehörigen (Ehepartner oder eingetragener Lebenspartner): 7.119 Euro
Freibetrag für jedes berücksichtigungsfähige Kind (minderjährig oder familienversichert): 9.756 Euro
Wichtiger Hinweis: Für alleinstehende Personen (Single-Haushalte) gibt es leider keine Freibeträge. Hier wird das gesamte Bruttoeinkommen direkt zur Berechnung herangezogen.
Graue Theorie ist oft schwer greifbar. Damit Sie genau verstehen, wie sich die Freibeträge und die Prozentregelungen in der Praxis auswirken, haben wir drei typische Szenarien für Rentner und Pflegebedürftige im Jahr 2026 durchgerechnet.
Herr Müller lebt allein, ist 75 Jahre alt und leidet an schwerem Diabetes und Bluthochdruck. Er ist anerkannter Chroniker und muss daher nur 1 Prozent Zuzahlungen leisten. Er bezieht eine gesetzliche Bruttorente von monatlich 1.400 Euro und eine kleine Betriebsrente von 200 Euro brutto im Monat.
Gesamtes Bruttoeinkommen pro Monat: 1.600 Euro
Jahresbruttoeinkommen (1.600 Euro x 12): 19.200 Euro
Freibeträge: 0 Euro (da alleinstehend)
Berechnungsgrundlage: 19.200 Euro
Persönliche Belastungsgrenze (1 Prozent von 19.200 Euro): 192,00 Euro
Fazit: Sobald Herr Müller in diesem Jahr Quittungen über Zuzahlungen in Höhe von 192,00 Euro gesammelt hat, ist er für den Rest des Jahres komplett zuzahlungsbefreit.
Das Ehepaar Schmidt lebt gemeinsam in einer Wohnung. Herr Schmidt ist gesund, Frau Schmidt ist an Parkinson erkrankt, hat Pflegegrad 3 und gilt somit als chronisch krank (1-Prozent-Regelung für die gesamte Familie). Herr Schmidt hat eine Jahresbruttorente von 24.000 Euro. Frau Schmidt bezieht eine Jahresbruttorente von 12.000 Euro. Das Pflegegeld von monatlich 573 Euro für den Pflegegrad 3 wird nicht als Einkommen gezählt.
Gemeinsames Jahresbruttoeinkommen: 36.000 Euro
Abzug Freibetrag für den Ehepartner (Wert für 2026): - 7.119 Euro
Maßgebliche Berechnungsgrundlage: 28.881 Euro
Persönliche Belastungsgrenze (1 Prozent von 28.881 Euro): 288,81 Euro
Fazit: Das Ehepaar Schmidt muss zusammen maximal 288,81 Euro an Zuzahlungen leisten. Da die Befreiung immer für die gesamte Familie gilt, sammeln beide Ehepartner ihre Belege gemeinsam. Haben sie den Betrag erreicht, erhalten beide einen Befreiungsausweis.
Frau Weber hat eine sehr kleine Rente und bezieht ergänzend Grundsicherung im Alter (Sozialhilfe). Für Bezieher von Bürgergeld, Hilfe zum Lebensunterhalt oder Grundsicherung gelten besondere, stark vereinfachte Regeln, um diese besonders vulnerable Gruppe zu schützen. Hier wird nicht das tatsächliche Einkommen herangezogen, sondern pauschal der gesetzliche Regelsatz der Regelbedarfsstufe 1 für das gesamte Jahr.
Im Jahr 2026 beträgt dieser Regelsatz 563 Euro pro Monat (6.756 Euro im Jahr).
Fiktives Jahresbruttoeinkommen (563 Euro x 12): 6.756 Euro
Belastungsgrenze regulär (2 Prozent): 135,12 Euro
Belastungsgrenze für chronisch Kranke (1 Prozent): 67,56 Euro
Fazit: Frau Weber muss als chronisch kranke Grundsicherungsempfängerin im gesamten Jahr maximal 67,56 Euro aus eigener Tasche für Medikamente und Therapien zuzahlen.
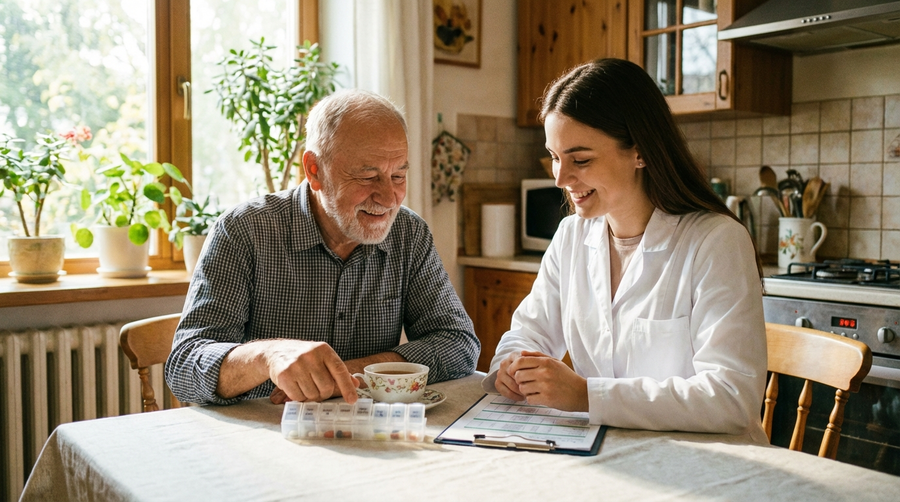
Gemeinsam die persönliche Belastungsgrenze für das laufende Jahr berechnen.
Ein häufiger Fehler bei der Antragstellung ist die Verwechslung von gesetzlichen Zuzahlungen und privaten Zuzahlungen oder Eigenanteilen. Die Krankenkasse rechnet nur die Kosten an, die im Rahmen der gesetzlichen Regelungen als offizielle Zuzahlung (SGB V) deklariert sind.
Folgende gesetzliche Zuzahlungen fließen in die Berechnung Ihrer Belastungsgrenze ein:
Arzneimittel und Verbandmittel: In der Regel 10 Prozent des Abgabepreises, mindestens jedoch 5 Euro und maximal 10 Euro pro Rezeptzeile. (Kostet ein Medikament weniger als 5 Euro, zahlen Sie nur den tatsächlichen Preis).
Krankenhausaufenthalte: Für vollstationäre Behandlungen im Krankenhaus zahlen Sie 10 Euro pro Tag, jedoch für maximal 28 Tage im Kalenderjahr (maximal 280 Euro).
Heilmittel (z.B. Physiotherapie, Ergotherapie, Logopädie): Hier zahlen Sie 10 Prozent der Behandlungskosten plus eine pauschale Verordnungsgebühr von 10 Euro pro Rezept.
Hilfsmittel (z.B. Rollstühle, Gehwagen, Inkontinenzmaterial): Auch hier fallen 10 Prozent Zuzahlung an, mindestens 5 Euro, maximal 10 Euro pro Hilfsmittel (bei Verbrauchsmitteln wie Inkontinenzeinlagen maximal 10 Euro pro Monat).
Fahrtkosten: Für medizinisch zwingend notwendige Fahrten (z.B. Krankentransport, Fahrten zur Dialyse oder Chemotherapie) zahlen Sie 10 Prozent der Fahrkosten, mindestens 5 Euro, maximal 10 Euro pro Fahrt.
Stationäre Vorsorge und Rehabilitation: Zuzahlung von 10 Euro pro Tag.
Die folgenden Kosten dürfen Sie nicht bei der Krankenkasse einreichen, da sie nicht als gesetzliche Zuzahlung gelten:
Festbetragsdifferenzen: Dies ist die größte Stolperfalle! Wenn Ihr Arzt ein Medikament verschreibt, das teurer ist als der Betrag, den die Krankenkasse maximal erstattet (der sogenannte Festbetrag), müssen Sie die Differenz selbst zahlen. Diese Mehrkosten sind keine gesetzliche Zuzahlung und zählen nicht zur Belastungsgrenze. Bitten Sie Ihren Arzt oder Apotheker immer um ein zuzahlungsfreies Generikum, das den Festbetrag nicht überschreitet.
Freiverkäufliche Medikamente: Schmerzmittel, Hustensäfte oder Vitamine, die Sie ohne Rezept (oder auf einem grünen Rezept) in der Apotheke kaufen, zählen nicht.
IGeL-Leistungen: Individuelle Gesundheitsleistungen beim Arzt (z.B. spezielle Ultraschalluntersuchungen), die Sie privat zahlen, werden nicht angerechnet.
Zahnersatz: Für Kronen, Brücken oder Prothesen gibt es eine separate Härtefallregelung. Diese Zuzahlungen fließen nicht in die allgemeine Belastungsgrenze für Medikamente ein.
Eigenanteile für Pflegehilfsmittel: Wenn Sie sich für ein Premium-Produkt entscheiden (z.B. einen besonders leichten Carbon-Rollator statt des Standard-Kassenmodells), zahlen Sie die Differenz privat (wirtschaftliche Aufzahlung). Dieser Betrag zählt nicht zur Belastungsgrenze.
Als Experten für Seniorenpflege bei PflegeHelfer24 werden wir oft gefragt, wie sich Zuzahlungen bei Hilfsmitteln wie einem Hausnotruf, einem Treppenlift oder einem Elektromobil verhalten. Hier ist es essenziell, zwischen den Leistungen der Krankenkasse und der Pflegekasse zu unterscheiden.
Die Zuzahlungsbefreiung, um die es in diesem Artikel geht, betrifft ausschließlich Leistungen der Krankenkasse (Krankenversicherung nach SGB V). Wenn Ihr Arzt Ihnen einen Standard-Rollstuhl, ein Pflegebett (Krankenhausbett) oder einen Badewannenlift auf Rezept verordnet, weil es medizinisch notwendig ist, übernimmt die Krankenkasse die Kosten. Sie zahlen lediglich die gesetzliche Zuzahlung von maximal 10 Euro. Diese 10 Euro können Sie in Ihre Quittungssammlung für die Zuzahlungsbefreiung aufnehmen.
Anders verhält es sich bei Leistungen der Pflegekasse (Pflegeversicherung nach SGB XI). Maßnahmen zur Wohnumfeldverbesserung (wie der Einbau eines Treppenlifts oder ein barrierefreier Badumbau), die mit bis zu 4.000 Euro bezuschusst werden, fallen nicht unter die Zuzahlungsbefreiung. Auch die monatliche Pauschale für Pflegehilfsmittel zum Verbrauch (z.B. Desinfektionsmittel, Einmalhandschuhe) wird von der Pflegekasse getragen und hat mit der Belastungsgrenze der Krankenkasse nichts zu tun. Ebenso wird der Hausnotruf oft als Pflegehilfsmittel über die Pflegekasse (ab Pflegegrad 1) bezuschusst.
Unser Tipp: Trennen Sie gedanklich und bei der Belegsammlung strikt zwischen ärztlichen Rezepten (Krankenkasse) und Pflegeleistungen (Pflegekasse).
Für medizinische Hilfsmittel wie Rollstühle fällt oft eine Zuzahlung an.
Der Weg zur Befreiung ist bürokratisch, aber mit der richtigen Vorbereitung problemlos zu bewältigen. Gehen Sie systematisch vor:
Bewahren Sie ab dem 1. Januar jeden Zuzahlungsbeleg sorgfältig auf. Ein normaler Kassenbon aus der Apotheke reicht in der Regel nicht aus! Verlangen Sie einen speziellen Zuzahlungsbeleg, auf dem Ihr Vor- und Zuname, die Art der Leistung, der Zuzahlungsbetrag und die abgebende Stelle (Apotheke, Praxis) vermerkt sind.
Profi-Tipp: Nutzen Sie die Kundenkarte Ihrer Stamm-Apotheke. Die Apotheke speichert alle Ihre Zuzahlungen digital. Am Ende des Jahres (oder wenn Sie glauben, die Grenze erreicht zu haben) lassen Sie sich einfach einen Sammelausdruck geben. Das erspart Ihnen die lästige "Zettelwirtschaft". Auch Krankenhäuser und Physiotherapeuten stellen auf Wunsch Sammelquittungen aus.
Sobald Sie anhand Ihrer Einkommensberechnung feststellen, dass Sie Ihre Belastungsgrenze (1 % oder 2 %) erreicht haben, fordern Sie bei Ihrer Krankenkasse das Formular "Antrag auf Befreiung von Zuzahlungen" an. Viele Kassen bieten dieses Formular auch bequem zum Download oder als Online-Antrag in ihrer App an.
Senden Sie den ausgefüllten Antrag zusammen mit folgenden Unterlagen an Ihre Krankenkasse:
Kopien aller gesammelten Zuzahlungsbelege (Originale sicherheitshalber zu Hause behalten, falls die Kasse Kopien akzeptiert, andernfalls Originale per Einschreiben senden).
Lückenlose Einkommensnachweise aller Familienmitglieder (aktueller Rentenbescheid, Gehaltsabrechnungen, Steuerbescheid bei Mieteinnahmen).
Ggf. das ärztliche Zeugnis (Muster 55) oder den Bescheid über den Pflegegrad/die Schwerbehinderung für die 1-Prozent-Regelung.
Haben Sie in den vergangenen Jahren vergessen, die Befreiung zu beantragen? Kein Problem! Das Gesetz erlaubt es Ihnen, den Antrag auf Zuzahlungsbefreiung bis zu vier Jahre rückwirkend zu stellen. Im Jahr 2026 können Sie also noch die Befreiung und Rückerstattung zu viel gezahlter Beträge für die Jahre 2025, 2024, 2023 und 2022 beantragen. Voraussetzung ist natürlich, dass Sie die Belege und Einkommensnachweise für diese Jahre noch vorlegen können.
Sammeln Sie alle Zuzahlungsbelege systematisch für Ihren Befreiungsantrag.
Für Rentner und chronisch Kranke, deren Einkommen sehr konstant ist und die genau wissen, dass sie die Belastungsgrenze jedes Jahr ohnehin weit überschreiten, gibt es eine extrem komfortable Lösung: die Vorauszahlung.
Anstatt das ganze Jahr über Belege zu sammeln, in Vorleistung zu gehen und den Antrag erst im Herbst oder Winter zu stellen, können Sie Ihre persönliche Belastungsgrenze bereits im Dezember oder Januar für das kommende Jahr berechnen lassen. Sie überweisen dann den exakten Betrag (z.B. die errechneten 192 Euro) in einer Summe als Vorauszahlung an Ihre Krankenkasse.
Der große Vorteil: Sie erhalten sofort im Januar Ihren Befreiungsausweis. Ab dem ersten Tag des Jahres müssen Sie in der Apotheke, beim Therapeuten oder im Krankenhaus keinen einzigen Cent mehr zuzahlen und müssen auch keine einzige Quittung mehr sammeln. Das schont die Nerven und erleichtert den Pflegealltag enorm.
Für Senioren, die dauerhaft in einer vollstationären Pflegeeinrichtung (Pflegeheim) leben, gelten bei der Einkommensberechnung besondere Schutzvorschriften, insbesondere wenn ein Ehepartner noch zu Hause lebt. Die Berechnungsgrundlagen können hier komplexer werden, da ein Teil des Einkommens für die Heimkosten aufgewendet wird.
Wenn die Pflegekosten im Heim teilweise vom Sozialamt (Hilfe zur Pflege) übernommen werden, wird für die Berechnung der Zuzahlungsbefreiung oft der Regelsatz der Sozialhilfe (wie beim Bürgergeld) als fiktives Einkommen angesetzt. Die Belastungsgrenze sinkt dann drastisch auf die genannten 135,12 Euro (regulär) bzw. 67,56 Euro (für chronisch Kranke) im Jahr 2026. Angehörige sollten in diesem Fall unbedingt das Gespräch mit der Krankenkasse suchen, um die genaue Berechnungslinie für den Heimbewohner festzulegen.
Weitere offizielle Informationen zu den gesetzlichen Grundlagen der Belastungsgrenze finden Sie auch direkt beim Bundesministerium für Gesundheit (BMG).
In unserer täglichen Beratungspraxis bei PflegeHelfer24 sehen wir immer wieder die gleichen Fehler, die dazu führen, dass bares Geld verschenkt wird. Vermeiden Sie diese Stolperfallen:
Fehler 1: Nicht alle Familienmitglieder einbeziehen. Die Zuzahlungsbefreiung gilt immer für die gesamte Familie. Sammeln Sie unbedingt auch die Belege Ihres gesunden Ehepartners. Jeder Euro zählt, um die gemeinsame Grenze schneller zu erreichen.
Fehler 2: Den Antrag auf Chronikerregelung vergessen. Wer Pflegegrad 3 hat, ist automatisch berechtigt, die 1-Prozent-Grenze zu nutzen (sofern die einjährige Behandlung vorliegt). Viele zahlen jahrelang 2 Prozent, weil sie den Status bei der Kasse nie formell beantragt haben.
Fehler 3: Steuerliche Absetzbarkeit ignorieren. Kosten, die die Krankenkasse nicht anerkennt (wie die erwähnten Festbetragsdifferenzen, Zahnersatz, teure Brillen oder Eigenanteile für Premium-Hilfsmittel), sind nicht verloren! Sie können diese Ausgaben in Ihrer jährlichen Einkommensteuererklärung als außergewöhnliche Belastungen steuermindernd geltend machen.
Fehler 4: Quittungen verblassen lassen. Apothekenquittungen sind oft auf Thermopapier gedruckt. Nach wenigen Monaten im Portemonnaie sind sie unleserlich. Kopieren Sie die Belege rechtzeitig oder nutzen Sie konsequent die Kundenkarte der Apotheke.
Ja. Die Zuzahlungsbefreiung gilt immer nur für ein Kalenderjahr (1. Januar bis 31. Dezember). Da sich Ihr Einkommen (z.B. durch Rentenerhöhungen) oder die gesetzlichen Freibeträge jährlich ändern, muss die Grenze jedes Jahr neu berechnet und beantragt werden. Eine Ausnahme bildet lediglich die Chronikerbescheinigung: Diese gilt bei dauerhaften Diagnosen (wie Parkinson oder Demenz) meist unbefristet und muss nicht jährlich neu vom Arzt ausgefüllt werden.
Wenn Sie mitten im Jahr die gesetzliche Krankenkasse wechseln, behält Ihre Befreiung ihre Gültigkeit. Lassen Sie sich von Ihrer alten Krankenkasse eine Bescheinigung über die bereits geleisteten Zuzahlungen und die Befreiung ausstellen. Die neue Krankenkasse übernimmt diese Daten und stellt Ihnen einen neuen Befreiungsausweis für den Rest des Jahres aus.
Nein. Die hier beschriebenen Regeln nach § 62 SGB V gelten ausschließlich für Versicherte der gesetzlichen Krankenversicherungen (AOK, Barmer, TK, DAK, regionale BKKs etc.). In der privaten Krankenversicherung gibt es keine gesetzlichen Zuzahlungen in diesem Sinne, sondern individuell vereinbarte Selbstbehalte (z.B. 500 Euro pro Jahr). Ob und wie diese reduziert werden können, hängt ausschließlich von Ihrem individuellen Versicherungsvertrag ab.
Nein, die Krankenkassen erstatten zu viel gezahlte Beträge nicht automatisch. Sie sind in der Holschuld. Ohne Ihren aktiven Antrag und das Einreichen der Belege verfällt Ihr Anspruch (nach Ablauf der vierjährigen Verjährungsfrist).
Die Zuzahlungsbefreiung ist ein essenzielles Recht, das Rentner und Pflegebedürftige vor finanzieller Überforderung schützt. Wer chronisch krank ist oder einen Pflegegrad besitzt, profitiert besonders von der auf 1 Prozent gesenkten Belastungsgrenze. Die Anpassung der Freibeträge im Jahr 2026 (7.119 Euro für Ehepartner) sorgt dafür, dass das bereinigte Einkommen sinkt und die Befreiungsgrenze noch schneller erreicht wird.
Ihre Checkliste für den Erfolg:
Status prüfen: Liegt eine chronische Erkrankung, ein Pflegegrad (ab PG 3) oder eine Schwerbehinderung (ab GdB 60) vor? Falls ja, lassen Sie sich das Muster 55 vom Arzt ausfüllen.
Einkommen ermitteln: Addieren Sie alle Bruttoeinnahmen Ihres Haushalts (Rente, Miete etc.). Pflegegeld wird nicht mitgerechnet!
Freibeträge abziehen: Ziehen Sie die Freibeträge für Ehepartner und Kinder vom Bruttoeinkommen ab.
Grenze berechnen: Berechnen Sie 1 % oder 2 % des verbleibenden Betrags. Das ist Ihr maximaler Zuzahlungsbetrag für dieses Jahr.
Belege sammeln: Nutzen Sie die Apotheken-Kundenkarte und heben Sie alle Quittungen für Medikamente, Krankenhaus, Heilmittel und Fahrten auf.
Antrag stellen: Reichen Sie den Antrag rechtzeitig bei Ihrer Kasse ein oder nutzen Sie die komfortable Möglichkeit der Vorauszahlung am Jahresanfang.
Lassen Sie kein Geld auf der Straße liegen. Ein gut vorbereiteter Antrag auf Zuzahlungsbefreiung nimmt Ihnen eine große finanzielle Sorge ab und gibt Ihnen den nötigen Freiraum, sich auf das Wichtigste zu konzentrieren: Ihre Gesundheit und das Wohlbefinden Ihrer pflegebedürftigen Angehörigen.
Die wichtigsten Antworten auf einen Blick