Anbieter finden


Betreuung finden

Services nutzen

Artikel

Wenn ein geliebter Mensch pflegebedürftig wird, verändert sich das Leben der gesamten Familie von einem Tag auf den anderen. Neben den emotionalen und organisatorischen Herausforderungen rückt ein Thema besonders schnell in den Fokus: die Finanzen. Die Kosten für Medikamente, regelmäßige Fahrten zum Arzt, Zuzahlungen für Krankenhausaufenthalte und die Anschaffung von medizinischen Hilfsmitteln können sich im Laufe eines Jahres zu einer enormen finanziellen Belastung summieren. Viele Angehörige fühlen sich von den bürokratischen Hürden des deutschen Gesundheitssystems überfordert und zahlen aus Unwissenheit viel mehr aus eigener Tasche, als sie eigentlich müssten.
Die gute Nachricht ist: Der Gesetzgeber hat Schutzmechanismen eingerichtet, um sicherzustellen, dass niemand durch krankheitsbedingte Ausgaben in finanzielle Not gerät. Die gesetzliche Zuzahlungsbefreiung und die Leistungen, die mit einem anerkannten Pflegegrad einhergehen, bilden gemeinsam ein starkes Fundament, um die Haushaltskasse spürbar zu entlasten. Wer die Regeln kennt, Freibeträge clever nutzt und Anträge zum richtigen Zeitpunkt stellt, kann jährlich mehrere hundert bis tausend Euro sparen.
In diesem umfassenden Ratgeber erfahren Sie als Angehöriger oder Betroffener detailliert, wie die Zuzahlungsbefreiung im Jahr 2026 funktioniert, wie Sie die 1%-Chroniker-Regel für sich nutzen und welche Kosten die Krankenkasse oder Pflegekasse für wichtige Hilfsmittel – vom Hausnotruf über den Elektrorollstuhl bis hin zum barrierefreien Badumbau – komplett übernimmt. Wir geben Ihnen das nötige Rüstzeug an die Hand, um Ihre finanziellen Ansprüche selbstbewusst und erfolgreich durchzusetzen.
Mit dem Befreiungsausweis sparen Sie sich die gesetzliche Zuzahlung in der Apotheke.
In der gesetzlichen Krankenversicherung (GKV) gilt der Grundsatz, dass sich Versicherte an den Kosten für bestimmte medizinische Leistungen beteiligen müssen. Diese Eigenbeteiligung wird als Zuzahlung bezeichnet. Ob in der Apotheke, beim Physiotherapeuten oder im Krankenhaus – fast überall fallen diese Beträge an. Die Standardregel für Zuzahlungen bei Medikamenten und Hilfsmitteln lautet: Sie zahlen 10 Prozent des Abgabepreises, jedoch mindestens 5 Euro und höchstens 10 Euro. Kostet ein Medikament weniger als 5 Euro, zahlen Sie nur den tatsächlichen Preis.
Auch bei Krankenhausaufenthalten werden Patienten zur Kasse gebeten: Hier fallen 10 Euro pro Tag für maximal 28 Tage im Kalenderjahr an, was einer maximalen Belastung von 280 Euro entspricht. Bei Heilmitteln wie Krankengymnastik zahlen Sie 10 Prozent der Kosten plus 10 Euro je Verordnung.
Um zu verhindern, dass chronisch kranke oder pflegebedürftige Menschen durch diese stetigen Kosten in die Armut abrutschen, hat der Gesetzgeber die sogenannte Belastungsgrenze nach § 62 SGB V eingeführt. Diese Grenze deckelt die Zuzahlungen pro Kalenderjahr. Sobald Sie diese Grenze erreicht haben, können Sie sich für den Rest des Jahres von allen weiteren Zuzahlungen befreien lassen.
Die reguläre Belastungsgrenze liegt bei 2 Prozent der jährlichen Bruttoeinnahmen zum Lebensunterhalt. Für einen Rentner mit einem Jahresbruttoeinkommen von beispielsweise 18.000 Euro bedeutet dies, dass er maximal 360 Euro an Zuzahlungen pro Jahr leisten muss. Jeder Cent, der darüber hinausgeht, wird von der Krankenkasse erstattet oder im Vorfeld erlassen, sobald die Befreiung vorliegt.
Für Menschen, die wegen einer schweren Krankheit in Dauerbehandlung sind, halbiert sich die Belastungsgrenze. Die sogenannte 1%-Regelung sorgt dafür, dass schwerwiegend chronisch Kranke nur maximal 1 Prozent ihrer jährlichen Bruttoeinnahmen als Zuzahlung leisten müssen. Bleiben wir bei dem Beispiel des Rentners mit 18.000 Euro Jahreseinkommen: Ist er chronisch krank, sinkt seine Belastungsgrenze von 360 Euro auf nur noch 180 Euro im Jahr.
Doch wann gilt jemand offiziell als schwerwiegend chronisch krank? Die Richtlinien des Gemeinsamen Bundesausschusses definieren dies sehr genau. Eine Krankheit gilt als schwerwiegend chronisch, wenn der Patient mindestens ein Jahr lang, mindestens einmal pro Quartal wegen derselben Krankheit ärztlich behandelt wurde (Dauerbehandlung). Zusätzlich muss eines der folgenden drei Kriterien erfüllt sein:
Es liegt eine Pflegebedürftigkeit ab Pflegegrad 3 (bis hin zu Pflegegrad 5) vor.
Es liegt ein Grad der Behinderung (GdB) oder eine Minderung der Erwerbsfähigkeit (MdE) von mindestens 60 vor, der durch diese Krankheit begründet ist.
Es ist eine kontinuierliche medizinische Versorgung (ärztliche oder psychotherapeutische Behandlung, Arzneimitteltherapie, Hilfsmittelversorgung) erforderlich, ohne die nach ärztlicher Einschätzung eine lebensbedrohliche Verschlimmerung, eine Verminderung der Lebenserwartung oder eine dauerhafte Beeinträchtigung der Lebensqualität eintreten würde.
Wichtiger Hinweis für Angehörige: Auch wenn Ihr Angehöriger "nur" Pflegegrad 2 hat, kann er dennoch unter die 1%-Regelung fallen, sofern das Kriterium der kontinuierlichen medizinischen Versorgung (wie die ständige Einnahme von lebenswichtigen Medikamenten) ärztlich bescheinigt wird. Um den Status anerkennen zu lassen, muss der behandelnde Arzt eine spezielle Bescheinigung für die Krankenkasse ausfüllen. Formulare hierfür erhalten Sie direkt bei der Kasse Ihres Angehörigen.
Um die individuelle Belastungsgrenze zu ermitteln, ist nicht das reine Nettoeinkommen entscheidend, sondern die Bruttoeinnahmen zum Lebensunterhalt der gesamten Familie, die in einem gemeinsamen Haushalt lebt. Dazu zählen unter anderem:
Bruttolöhne und -gehälter
Gesetzliche und private Renten (inklusive Betriebsrenten und Witwenrenten)
Einkünfte aus Vermietung und Verpachtung
Kapitalerträge (Zinsen, Dividenden)
Krankengeld, Arbeitslosengeld und Elterngeld
Um Familien nicht zu benachteiligen, werden vom gemeinsamen Haushaltsbruttoeinkommen gesetzlich festgelegte Freibeträge abgezogen, bevor die 1%- oder 2%-Grenze berechnet wird. Diese Freibeträge werden jährlich an die Einkommensentwicklung (Bezugsgröße) angepasst.
Für das Jahr 2026 gelten folgende Freibeträge:
Freibetrag für den Ehepartner oder eingetragenen Lebenspartner: 7.119 Euro
Freibetrag für jedes zu berücksichtigende Kind: 9.756 Euro
Rechenbeispiel 1: Das Rentnerehepaar (2026)32.000 Euro. Davon wird der Freibetrag für Frau Müller (Ehepartnerin) in Höhe von 7.119 Euro abgezogen. Das für die Berechnung maßgebliche Einkommen liegt somit bei 24.881 Euro. Da Herr Müller chronisch krank ist, gilt für den gesamten Haushalt die 1%-Grenze. Die Belastungsgrenze liegt somit bei 248,81 Euro. Sobald das Ehepaar gemeinsam diesen Betrag an Zuzahlungen in der Apotheke oder beim Arzt geleistet hat, sind beide für den Rest des Jahres befreit.
Rechenbeispiel 2: Empfänger von Sozialleistungen6.756 Euro (12 Monate à 563 Euro). Die Belastungsgrenze beträgt in diesem Fall pauschal 135,12 Euro (2 Prozent) oder für chronisch Kranke lediglich 67,56 Euro (1 Prozent) pro Jahr. Freibeträge für Angehörige werden hierbei nicht mehr zusätzlich abgezogen.
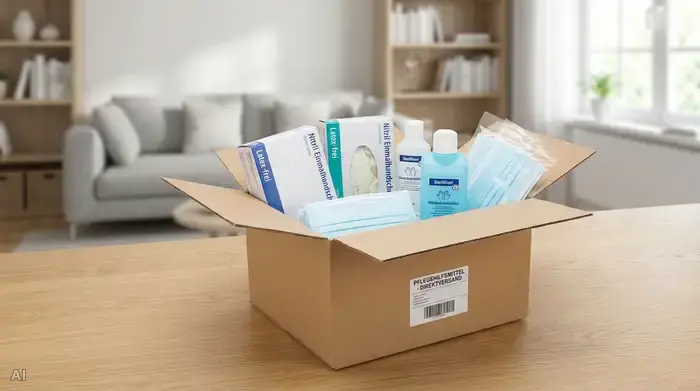
Die 40-Euro-Pflegebox wird monatlich bequem und zuzahlungsfrei direkt an Ihre Haustür geliefert.
Während die Krankenkasse in erster Linie für die Heilung und Linderung von Krankheiten zuständig ist, tritt die Pflegekasse auf den Plan, wenn ein Mensch dauerhaft (voraussichtlich für mindestens sechs Monate) in seiner Selbstständigkeit eingeschränkt ist. Die Feststellung eines Pflegegrades (1 bis 5) durch den Medizinischen Dienst (MD) ist der wichtigste Schritt, um Zugang zu einem völlig neuen Budget für Hilfsmittel, Dienstleistungen und Umbauten zu erhalten.
Viele Angehörige machen den Fehler, alle Kosten für die Pflege aus eigener Tasche oder über die Krankenkasse (mit entsprechenden Zuzahlungen) abwickeln zu wollen. Doch sobald ein Pflegegrad vorliegt, übernimmt die Pflegekasse viele Kosten komplett zuzahlungsfrei oder mit deutlich geringeren Eigenanteilen. Es ist daher essenziell, frühzeitig einen Antrag auf Pflegeleistungen zu stellen, auch wenn zunächst nur geringe Einschränkungen (Pflegegrad 1) vorliegen.
Einer der am häufigsten übersehenen Leistungsansprüche ist die Pauschale für Pflegehilfsmittel zum Verbrauch nach § 40 Abs. 2 SGB XI. Sobald ein Pflegegrad (bereits ab Pflegegrad 1) vorliegt und die Pflege ganz oder teilweise im häuslichen Umfeld durch Angehörige oder Bekannte stattfindet, haben Sie Anspruch auf Pflegehilfsmittel im Wert von bis zu 40 Euro monatlich.
Zu diesen Verbrauchsmaterialien, die den Pflegealltag erleichtern und die Hygiene verbessern sollen, gehören:
Einmalhandschuhe
Mundschutz und FFP2-Masken
Hände- und Flächendesinfektionsmittel
Saugfähige Bettschutzeinlagen (Einmalgebrauch)
Schutzschürzen (Einmalgebrauch oder wiederverwendbar)
Fingerlinge
Wie sparen Sie hier konkret? Sie müssen diese Artikel nicht in der Apotheke oder Drogerie kaufen und Quittungen sammeln. Stattdessen können Sie bei spezialisierten Dienstleistern die sogenannte "Pflegebox" beantragen. Sie füllen einmalig ein Formular aus, der Anbieter rechnet direkt mit der Pflegekasse ab und Sie erhalten jeden Monat ein maßgeschneidertes Paket mit den benötigten Materialien direkt an die Haustür geliefert – komplett ohne Zuzahlung. Aufs Jahr gerechnet sparen Sie so 480 Euro.
Ab Pflegegrad 1 stehen Ihnen monatlich Pflegehilfsmittel wie Einmalhandschuhe, Bettschutzeinlagen und Desinfektion im Wert von 40€ zu.
Jetzt Pflegebox beantragen
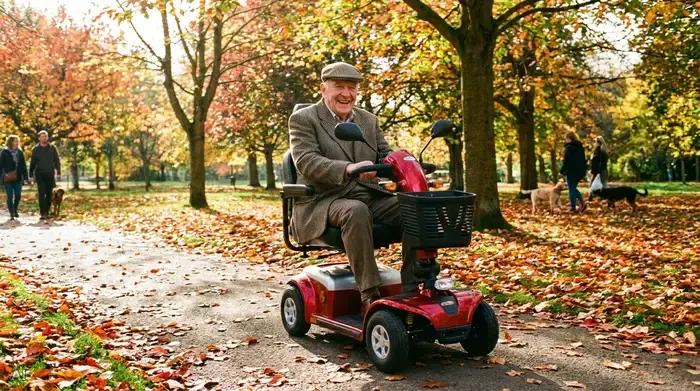
Mehr Mobilität im Alter: Die Krankenkasse bezuschusst Elektromobile auf ärztliches Rezept.
Neben den Verbrauchsmaterialien gibt es technische Hilfsmittel, die entweder von der Krankenkasse (als medizinisches Hilfsmittel) oder von der Pflegekasse (als Pflegehilfsmittel) finanziert werden. Die Abgrenzung ist oft fließend und hängt vom primären Zweck ab: Soll eine Behinderung ausgeglichen werden (Krankenkasse) oder soll die Pflege erleichtert bzw. eine selbstständigere Lebensführung ermöglicht werden (Pflegekasse)?
Ein Hausnotruf ist für viele alleinlebende Senioren die wichtigste Lebensversicherung im Alltag. Bei einem Sturz oder einer plötzlichen Schwäche genügt ein Knopfdruck am Handgelenk oder um den Hals, um sofort die Notrufzentrale zu alarmieren. Liegt ein Pflegegrad vor und lebt die Person über weite Teile des Tages allein (oder mit jemandem zusammen, der im Notfall nicht helfen kann), übernimmt die Pflegekasse die Kosten für das Basisgerät. Die Erstattung ist gesetzlich festgelegt:
25,50 Euro für die einmalige Anschlussgebühr
25,50 Euro als monatliche Pauschale für den Betrieb
Für ein Standard-Hausnotrufsystem fallen somit keine eigenen Kosten an. Wünschen Sie Zusatzleistungen wie einen integrierten Sturzsensor, eine GPS-Ortung für unterwegs oder eine direkte Schlüsselhinterlegung beim Anbieter, müssen diese Extras als privater Eigenanteil zugezahlt werden.
Wenn das Gehen schwerfällt, werden Mobilitätshilfen unverzichtbar. Ein Standard-Rollator, ein manueller Rollstuhl, ein Elektrorollstuhl oder auch ein Elektromobil (Seniorenmobil) gelten in der Regel als medizinische Hilfsmittel und fallen in die Zuständigkeit der Krankenkasse.
Hier greift wieder die klassische Zuzahlungsregel: Der Arzt stellt ein Rezept mit einer genauen Indikation aus (z.B. "Gehunfähigkeit bei schwerer Arthrose"). Sie reichen das Rezept bei einem Sanitätshaus ein. Die Krankenkasse prüft den Antrag und genehmigt die Kostenübernahme. Sie leisten als Versicherter lediglich die gesetzliche Zuzahlung von 10 Prozent, maximal 10 Euro. Ein Elektromobil, das im freien Verkauf schnell 2.500 bis 4.000 Euro kostet, erhalten Sie auf diese Weise für einen Eigenanteil von exakt 10 Euro. Wichtig: Dies gilt für Kassenmodelle. Wenn Sie sich für ein Premium-Modell mit Sonderausstattung (z.B. spezieller Federung, anderer Farbe, stärkerem Motor ohne medizinische Notwendigkeit) entscheiden, müssen Sie die Differenzkosten (wirtschaftliche Aufzahlung) selbst tragen. Diese privaten Aufzahlungen zählen nicht zur Belastungsgrenze der Zuzahlungsbefreiung.
Ein gutes Gehör ist essenziell für die soziale Teilhabe und beugt kognitivem Abbau vor. Hörgeräte werden von der Krankenkasse bezuschusst, wenn der HNO-Arzt eine entsprechende Schwerhörigkeit feststellt. Die Krankenkasse zahlt einen sogenannten Festbetrag, der je nach Kasse und Hörverlust variiert, aber für ein beidseitiges System in der Regel bei rund 1.400 bis 1.500 Euro (inklusive Ohrpassstücken und Reparaturpauschale) liegt.
Der Hörakustiker ist gesetzlich verpflichtet, Ihnen mindestens ein sogenanntes "Kassengerät" anzubieten, das den medizinischen Anforderungen voll entspricht und komplett durch den Festbetrag abgedeckt ist. Sie zahlen in diesem Fall nur die gesetzliche Zuzahlung von 10 Euro pro Hörgerät (also 20 Euro für beide Seiten). Entscheiden Sie sich für ein kosmetisch kleineres Gerät oder eines mit Bluetooth-Funktionen und Akku statt Batterien, zahlen Sie den Betrag, der über den Festbetrag der Kasse hinausgeht, privat. Auch hier gilt: Die gesetzlichen 20 Euro fließen in die Zuzahlungsbefreiung ein, die private Aufzahlung für den Komfort nicht.
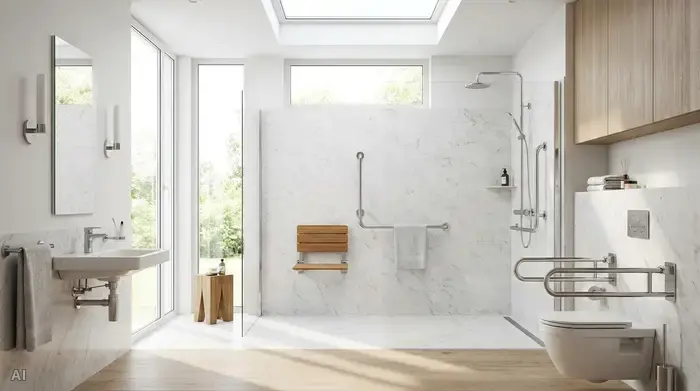
Für den barrierefreien Badumbau gewährt die Pflegekasse einen Zuschuss von bis zu 4.000 Euro.
Die meisten Unfälle im Alter passieren in den eigenen vier Wänden. Eine steile Treppe oder der hohe Rand der Badewanne werden schnell zu unüberwindbaren Hindernissen. Um zu gewährleisten, dass pflegebedürftige Menschen so lange wie möglich in ihrem vertrauten Zuhause bleiben können, gewährt die Pflegekasse nach § 40 Abs. 4 SGB XI einen Zuschuss für sogenannte wohnumfeldverbessernde Maßnahmen.
Dieser Zuschuss beträgt bis zu 4.000 Euro pro pflegebedürftiger Person und Maßnahme. Voraussetzung ist mindestens Pflegegrad 1. Zu den typischen Maßnahmen gehören:
Der Einbau eines Treppenlifts (Sitzlift, Plattformlift)
Ein barrierefreier Badumbau (z.B. Umbau der Wanne zur bodengleichen Dusche)
Die Installation eines Badewannenlifts (sofern dieser fest verbaut wird; mobile Badewannenlifte gelten oft als medizinisches Hilfsmittel und können über Rezept für 10 Euro Zuzahlung bezogen werden)
Türverbreiterungen für Rollstuhlgerechtigkeit
Der Abbau von Türschwellen
Der finanzielle Hebel für Ehepaare und Wohngemeinschaften: Ein entscheidender Vorteil ist, dass sich dieser Zuschuss kumulieren lässt, wenn mehrere Pflegebedürftige in einem Haushalt leben. Sind beispielsweise beide Ehepartner pflegebedürftig (jeweils mindestens Pflegegrad 1), stehen dem Haushalt bis zu 8.000 Euro für den Umbau zur Verfügung. In einer Senioren-Wohngemeinschaft können maximal vier Personen ihre Ansprüche bündeln, sodass bis zu 16.000 Euro für gemeinsame Umbauten abgerufen werden können.
Wichtig für die Beantragung: Beginnen Sie niemals mit dem Umbau, bevor der Antrag bei der Pflegekasse eingereicht und bewilligt wurde. Reichen Sie Kostenvoranschläge von Handwerkern oder Fachfirmen ein. Die 4.000 Euro sind ein Zuschuss – kostet der barrierefreie Badumbau beispielsweise 5.500 Euro, übernimmt die Kasse 4.000 Euro, und Sie tragen die restlichen 1.500 Euro selbst.

Ein Großteil der alltäglichen Ausgaben für Kranke entfällt auf die Apotheke und Transportkosten. Wenn Sie Ihre Zuzahlungsbefreiung erreicht haben, greift diese bei folgenden Leistungen:
Rezeptgebühren: Die 5 bis 10 Euro pro verschreibungspflichtigem Medikament entfallen komplett. Legen Sie in der Apotheke einfach Ihren Befreiungsausweis vor.
Krankenhauszuzahlung: Die 10 Euro pro Tag (max. 280 Euro) müssen nicht mehr gezahlt werden.
Fahrtkosten: Fahrten zu ambulanten Behandlungen werden von der Krankenkasse nur in Ausnahmefällen übernommen (z.B. zur Dialyse, Onkologie oder bei Pflegegrad 3 mit dauerhafter Mobilitätseinschränkung, Pflegegrad 4 oder 5). Wenn diese Voraussetzung erfüllt ist, fällt normalerweise eine Zuzahlung von 10 Prozent (5 bis 10 Euro) pro Fahrt an. Mit dem Befreiungsausweis entfällt auch diese Zuzahlung, was bei wöchentlichen Fahrten enorme Summen spart.
Heilmittel: Physiotherapie, Ergotherapie oder Logopädie sind nach Erreichen der Belastungsgrenze ebenfalls komplett zuzahlungsfrei.
Tipp: Achten Sie bei Medikamenten auf mögliche Mehrkosten. Wenn der Arzt ein bestimmtes Präparat verordnet, das teurer ist als der von der Krankenkasse festgelegte Festbetrag für diesen Wirkstoff, müssen Sie die Differenz (Mehrkosten) selbst zahlen. Diese Mehrkosten sind keine gesetzlichen Zuzahlungen und werden daher auch mit einem Befreiungsausweis nicht erlassen. Bitten Sie Ihren Arzt oder Apotheker immer um ein zuzahlungsfreies Generikum.
Wenn die Versorgung zu Hause durch Angehörige allein nicht mehr ausreicht, kommen professionelle Dienstleister ins Spiel. Auch hier schützt der Pflegegrad vor finanzieller Überlastung, sofern man die Budgets richtig einsetzt.
Ambulante Pflege (Pflegesachleistungen): Ein ambulanter Pflegedienst hilft bei der Körperpflege, beim Anziehen oder bei der Medikamentengabe. Die Pflegekasse stellt hierfür ein monatliches Budget (Pflegesachleistungen) zur Verfügung, das direkt mit dem Pflegedienst abgerechnet wird. Im Jahr 2026 betragen diese Budgets beispielsweise 761 Euro bei Pflegegrad 2 oder 1.432 Euro bei Pflegegrad 3. Reicht das Budget nicht aus, müssen Sie die Differenz privat zahlen. Diese privaten Zuzahlungen zählen nicht zur Belastungsgrenze der Krankenkasse!
Pflegegeld: Wird die Pflege komplett von Angehörigen übernommen, zahlt die Pflegekasse als Anerkennung ein monatliches Pflegegeld (z.B. 332 Euro bei Pflegegrad 2, 573 Euro bei Pflegegrad 3). Dieses Geld steht zur freien Verfügung. Sie können Pflegegeld und Pflegesachleistungen auch prozentual kombinieren (Kombinationsleistung).
Entlastungsbetrag für Alltagshilfe: Zusätzlich zu Pflegegeld oder Sachleistungen steht jedem Pflegebedürftigen ab Pflegegrad 1 ein Entlastungsbetrag von 125 Euro monatlich zu. Dieses Geld wird nicht bar ausgezahlt, sondern dient der Erstattung von Rechnungen zugelassener Dienstleister. Sie können damit eine Alltagshilfe für Reinigung, Einkaufen oder Begleitung zu Terminen finanzieren. Werden die 125 Euro in einem Monat nicht verbraucht, können sie in die Folgemonate angespart werden (bis zum 30. Juni des Folgejahres).
24-Stunden-Pflege und Intensivpflege: Bei hohem Pflegebedarf (Pflegegrad 4 oder 5) ist oft eine Rund-um-die-Uhr-Betreuung nötig. Eine sogenannte 24-Stunden-Pflege durch osteuropäische Betreuungskräfte kostet je nach Qualifikation zwischen 2.500 und 3.500 Euro monatlich. Zur Finanzierung können Sie das Pflegegeld, das Verhinderungspflege-Budget und steuerliche Erleichterungen heranziehen. Bei medizinischer Intensivpflege (z.B. Heimbeatmung) greift wiederum die Krankenkasse im Rahmen der häuslichen Krankenpflege, wobei auch hier die Zuzahlungsbefreiung nach Erreichen der Belastungsgrenze greift.
Sammeln Sie alle Quittungen sorgfältig, um das Erreichen Ihrer persönlichen Belastungsgrenze nachzuweisen.
Die Zuzahlungsbefreiung geschieht nicht automatisch. Sie müssen selbst aktiv werden. Gehen Sie dabei wie folgt vor:
Belege sammeln: Sammeln Sie vom 1. Januar an jede Quittung über geleistete Zuzahlungen in der Apotheke, im Krankenhaus, beim Therapeuten oder im Sanitätshaus. Lassen Sie sich in der Apotheke am besten eine Kundenkarte ausstellen, dann kann die Apotheke am Jahresende eine übersichtliche Sammelquittung ausdrucken.
Einkommen nachweisen: Kopieren Sie alle Einkommensnachweise des Vorjahres oder des aktuellen Jahres (Rentenbescheid, Gehaltsabrechnungen, Steuerbescheid, Bescheid über Bürgergeld).
Antrag ausfüllen: Fordern Sie bei Ihrer Krankenkasse das Formular zur "Feststellung der Belastungsgrenze" an oder laden Sie es auf der Website der Kasse herunter. Tragen Sie alle Haushaltsmitglieder und deren Einkommen ein.
Chroniker-Status nachweisen: Falls zutreffend, lassen Sie Ihren Arzt das Formular zur Anerkennung als schwerwiegend chronisch Kranker ausfüllen (falls dieser Status bei der Kasse nicht ohnehin schon hinterlegt ist).
Einreichen und Prüfen: Senden Sie den Antrag mitsamt Belegen an die Krankenkasse. Die Kasse berechnet Ihre persönliche Belastungsgrenze. Ist diese überschritten, erhalten Sie einen Befreiungsausweis im Scheckkartenformat für das restliche Kalenderjahr. Zu viel gezahlte Beträge werden auf Ihr Konto erstattet.
Der Experten-Tipp: Die VorauszahlungVorauszahlung nutzen. Sie überweisen den Betrag Ihrer persönlichen Belastungsgrenze (z.B. 180 Euro) direkt im Januar in einer Summe an die Krankenkasse. Im Gegenzug erhalten Sie sofort den Befreiungsausweis für das gesamte Jahr. Sie müssen keine Quittungen mehr sammeln, keine Belege aufbewahren und sparen sich viel bürokratischen Stress. Sollte sich am Ende des Jahres herausstellen, dass Sie eigentlich weniger Zuzahlungen gehabt hätten, erhalten Sie jedoch keine Rückerstattung der Differenz. Für chronisch Kranke lohnt sich dieses Modell jedoch fast immer.
Es ist ein häufiger Fehler, alle Gesundheitsausgaben bei der Krankenkasse einzureichen. Nur gesetzlich definierte Zuzahlungen zählen zur Belastungsgrenze. Hier ist die genaue Übersicht:
Das ZÄHLT zur Belastungsgrenze (Quittungen einreichen!):
Zuzahlungen für verschreibungspflichtige Medikamente (Rezeptgebühr 5-10 Euro)
Zuzahlungen für Verbandmittel
Krankenhauszuzahlung (10 Euro/Tag)
Zuzahlungen für stationäre Vorsorge und Rehabilitation
Zuzahlungen für Heilmittel (Physiotherapie, Massagen, Logopädie)
Zuzahlungen für medizinische Hilfsmittel der Krankenkasse (z.B. 10 Euro für Rollator, Elektromobil, Hörgeräte)
Zuzahlungen für gesetzlich genehmigte Fahrkosten (Krankentransport)
Zuzahlung bei häuslicher Krankenpflege (10 Euro pro Verordnung + 10% der Kosten für max. 28 Tage)
Das zählt NICHT zur Belastungsgrenze:
Kosten für frei verkäufliche Medikamente (z.B. leichte Schmerzmittel, Hustensaft), auch wenn der Arzt sie auf einem grünen Rezept empfohlen hat
Individuelle Gesundheitsleistungen (IGeL) beim Arzt
Eigenanteile für Zahnersatz (Brücken, Kronen, Implantate)
Mehrkosten für Medikamente, die über dem Festbetrag liegen
Wirtschaftliche Aufzahlungen für Komfort-Hilfsmittel (z.B. das Premium-Hörgerät oder Sonderausstattung beim Rollstuhl)
Zuzahlungen zu Pflegeleistungen (z.B. Eigenanteile beim ambulanten Pflegedienst oder im Pflegeheim)
Was passiert mit all den Kosten, die nicht von der Krankenkasse oder Pflegekasse übernommen werden und die auch nicht in die Zuzahlungsbefreiung fallen? Die wirtschaftliche Aufzahlung für den Treppenlift, der Eigenanteil beim Zahnersatz, die Kosten für die 24-Stunden-Pflege oder privat gekaufte Inkontinenzartikel gehen schnell in die Tausende.
Hier greift der steuerliche Rettungsschirm. Sie können diese Kosten in Ihrer jährlichen Einkommensteuererklärung als außergewöhnliche Belastungen nach § 33 EStG geltend machen. Das Finanzamt zieht von diesen Kosten eine sogenannte "zumutbare Eigenbelastung" ab, die von Ihrem Einkommen, Familienstand und der Anzahl der Kinder abhängt (meist zwischen 1 und 7 Prozent des Einkommens). Alles, was darüber hinausgeht, mindert Ihre Steuerlast direkt. Bewahren Sie daher unbedingt alle Rechnungen und ärztlichen Verordnungen auf, auch für Dinge, die die Krankenkasse abgelehnt hat. Oft lohnt sich die Anschaffung eines teuren Hilfsmittels erst durch die nachträgliche Steuererstattung.
Für Pflegeleistungen (wie den ambulanten Pflegedienst oder eine Haushaltshilfe) können Sie alternativ die Steuerermäßigung für haushaltsnahe Dienstleistungen (§ 35a EStG) nutzen. Hier können 20 Prozent der Arbeitskosten (bis maximal 4.000 Euro Steuerersparnis pro Jahr) direkt von der Steuerschuld abgezogen werden.
Im Beratungsalltag treffen wir immer wieder auf hartnäckige Mythen, die Angehörige bares Geld kosten können. Lassen Sie uns die häufigsten Irrtümer aufklären:
Mythos 1: "Mit einem Pflegegrad bin ich automatisch von allen Zuzahlungen befreit."
Mythos 2: "Die Zuzahlungsbefreiung gilt lebenslang."ein Kalenderjahr (bis zum 31. Dezember) ausgestellt. Sie müssen den Antrag jedes Jahr im Januar (oder am Ende des Vorjahres als Vorauszahlung) neu stellen und Ihr Einkommen erneut nachweisen.
Mythos 3: "Wir haben ein hohes Einkommen, da lohnt sich der Antrag nicht."
Mythos 4: "Die Pflegekasse zahlt alle Hilfsmittel."
Die Pflege eines Angehörigen ist eine anspruchsvolle Aufgabe, die viel Kraft und Hingabe erfordert. Finanzielle Sorgen sollten in dieser Situation nicht noch zusätzlichen Druck aufbauen. Das deutsche Gesundheits- und Pflegesystem bietet zahlreiche Mechanismen, um Sie zu entlasten – Sie müssen sie nur kennen und nutzen.
Die Beantragung eines Pflegegrades ist der wichtigste erste Schritt. Er öffnet die Türen für Pflegegeld, Entlastungsbeträge, die 40-Euro-Pauschale für Verbrauchsmaterialien und Zuschüsse von bis zu 4.000 Euro für den barrierefreien Umbau wie einen Treppenlift oder eine neue Dusche. Parallel dazu sollten Sie von Jahresbeginn an alle Quittungen über medizinische Zuzahlungen sammeln. Prüfen Sie frühzeitig, ob die Voraussetzungen für die 1%-Chroniker-Regelung erfüllt sind, und nutzen Sie die gesetzlichen Freibeträge für Ehepartner und Kinder, um Ihre persönliche Belastungsgrenze zu senken.
Scheuen Sie sich nicht davor, Anträge zu stellen oder Widerspruch einzulegen, falls die Krankenkasse ein Hilfsmittel wie ein Elektromobil zunächst ablehnt. Holen Sie sich im Zweifel professionelle Unterstützung durch eine Pflegeberatung. Mit der richtigen Kombination aus Zuzahlungsbefreiung, Leistungen der Pflegekasse und steuerlichen Absetzbarkeiten können Sie die Pflege zu Hause auf ein solides, finanzierbares Fundament stellen – zum Wohl Ihres Angehörigen und zur Entlastung der gesamten Familie.
Für offizielle und rechtlich verbindliche Informationen zu den aktuellen Gesetzen rund um Zuzahlungen und Pflegeleistungen können Sie sich auch direkt auf den Seiten des Bundesministeriums für Gesundheit informieren.
Die wichtigsten Antworten auf einen Blick